Cuando alguien firma un contrato de crédito o abre una cuenta bancaria, pocas veces se detiene a pensar en los derechos que tiene como usuario de ese servicio. Preguntar lo correcto antes de aceptar un producto financiero revela si la institución cumple con lo que debe ofrecerte. Este artículo organiza esas preguntas para que sepas qué esperar y cuándo algo no cuadra.
¿Quién protege tus derechos si algo sale mal con tu banco?
En México, la Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros, conocida como CONDUSEF, existe justamente para esto. Antes de contratar cualquier producto, vale preguntarte si sabes que puedes acudir a este organismo en caso de un conflicto con tu banco o financiera. Muchos usuarios firman sin saber que tienen a quién recurrir cuando una institución no responde a un reclamo. Si nunca has oído hablar de la CONDUSEF, esa es la primera señal de que te falta información básica sobre tus derechos.
¿Te explicaron el costo total antes de firmar?
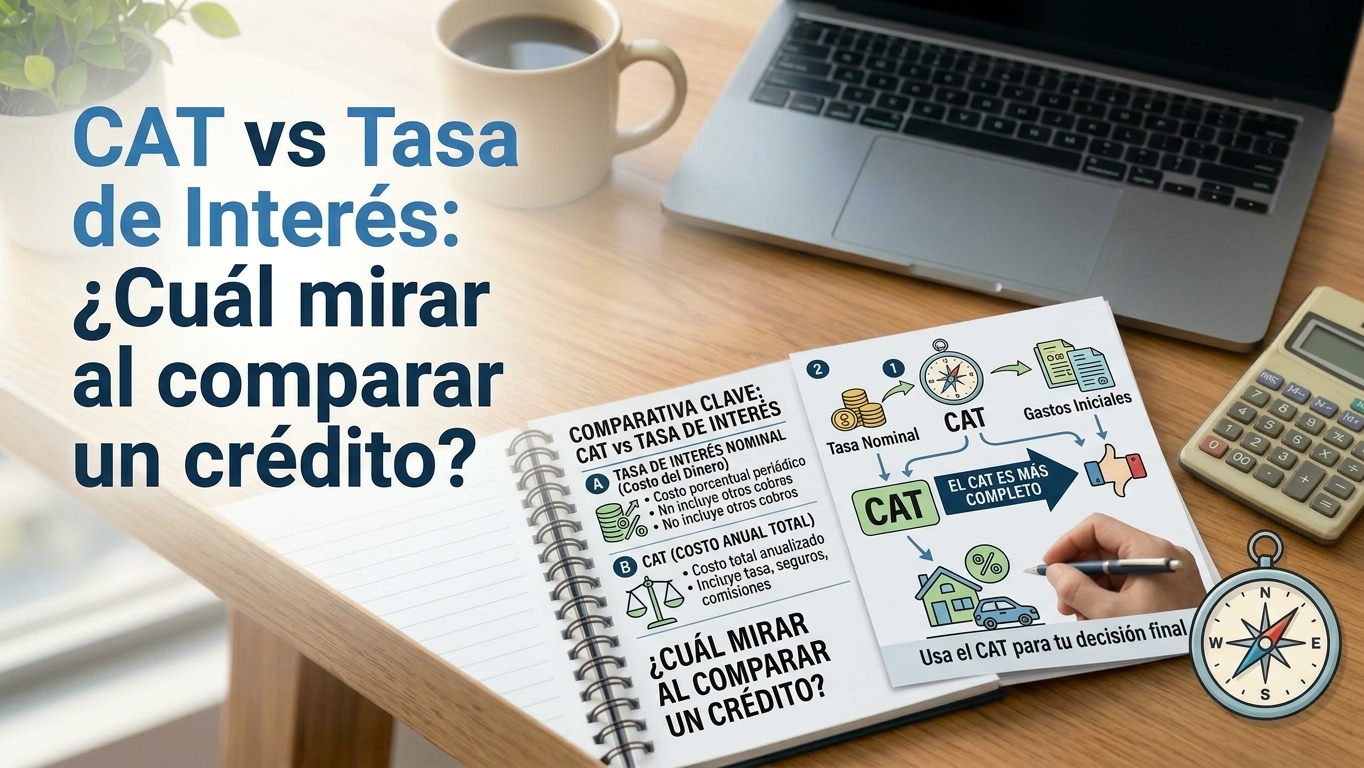
Todo crédito tiene un costo que va más allá de la tasa de interés que aparece en letras grandes. El Costo Anual Total, o CAT, junto con comisiones y seguros asociados, forma el número que realmente importa para comparar ofertas. Si el asesor solo menciona la tasa y evita hablar del CAT, o se apresura cuando le preguntas por el desglose completo, ahí hay un motivo para detenerte.
Puedes revisar con más detalle qué mirar en CAT vs tasa de interés: cuál mirar al comparar un crédito.
¿Puedes pedir tu contrato y tu estado de cuenta cuando quieras?
Tienes derecho a recibir una copia completa del contrato antes de firmarlo, no un simple resumen verbal de las condiciones. También puedes solicitar tus estados de cuenta y revisarlos con calma, sin presión en la sucursal. Si una institución se niega a entregarte el contrato por escrito o pone trabas para consultar tu historial de movimientos, eso contradice un derecho básico.
Revisar cada línea del estado de cuenta ayuda a detectar cobros que no reconoces, tal como se explica en Errores comunes al revisar tu estado de cuenta y cómo corregirlos.
¿Sabes cómo presentar una queja si algo no cuadra?
Antes de aceptar cualquier producto, conviene preguntar qué canal existe para presentar una inconformidad y en cuánto tiempo debería recibir respuesta. Las instituciones están obligadas a contar con un área de atención a quejas, y si esa información no aparece en ningún lado visible, es una alerta. Un usuario informado sabe que, si la respuesta de la institución no lo satisface, puede acudir a la CONDUSEF para pedir mediación.
Guardar por escrito cada comunicación con el banco facilita ese proceso si llega a ser necesario. Conviene conservar al menos estos documentos:
- El contrato firmado y sus anexos
- Los estados de cuenta de los últimos meses
- Cualquier correo o mensaje donde la institución confirme condiciones
¿Qué pasa si quieres pagar tu deuda antes de tiempo?
Preguntar si existe alguna penalización por liquidar un crédito antes del plazo pactado es clave, porque no todas las instituciones cobran lo mismo por adelantar pagos. Supongamos, solo para ilustrar la idea, un préstamo con saldo pendiente de 20,000 pesos: el derecho a conocer con anticipación si liquidarlo antes genera algún cargo adicional te corresponde desde el momento de la firma. Si la respuesta es evasiva o cambia según quién te atienda, conviene pedirla por escrito antes de decidir.
¿Entiendes qué cobros pueden aplicarte y cuáles no?
No todos los cargos que aparecen en un estado de cuenta son legítimos ni están permitidos en cualquier momento. Preguntar de forma anticipada qué comisiones existen, cuándo se aplican y si pueden cambiar con el tiempo evita sorpresas. Si notas un cobro que nunca te explicaron o que contradice lo firmado, tienes derecho a solicitar una aclaración formal.
Antes de aceptar una oferta nueva, conviene repasar las preguntas reunidas en Preguntas clave antes de aceptar una oferta de crédito.
Ninguna de estas preguntas garantiza que un problema no ocurra, pero sí reduce las probabilidades de firmar algo sin entenderlo del todo. Los derechos como usuario de servicios financieros existen aunque nadie te los explique en la sucursal, y la única forma de ejercerlos es conociéndolos antes de necesitarlos. La próxima vez que evalúes un crédito o una cuenta, deja que estas preguntas guíen la conversación.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.