Cuando varias deudas se acumulan y cada mes hay que hacer malabares para pagar tarjetas, préstamos personales y algún crédito de tienda, la idea de consolidarlas en un solo pago suena a alivio inmediato. Pero antes de aceptar una oferta que promete simplificar todo, conviene hacerse una serie de preguntas concretas. Las respuestas revelan si la consolidación realmente mejora tu situación o si solo cambia la forma del problema.
¿Qué significa consolidar deudas en la práctica?
Consolidar deudas significa tomar varios créditos o saldos de tarjeta y sustituirlos por un solo préstamo, cuyo dinero se usa para liquidar las deudas anteriores. En lugar de varias fechas de pago y varios acreedores, queda un único pago mensual con una sola institución. Eso simplifica la administración, pero no reduce automáticamente el costo total de la deuda.
Si la pregunta que te haces es solo si esto va a dar un pago más cómodo, te falta la mitad de la historia. La comodidad administrativa no es lo mismo que un ahorro real.
¿El pago mensual baja porque el plazo se alarga?
Una mensualidad más baja casi siempre significa un plazo más largo, no necesariamente una tasa mejor. Pregúntate a cuántos meses queda el nuevo crédito comparado con el tiempo que te faltaba para terminar de pagar las deudas actuales. Si la respuesta es “no lo sé” o “mucho más tiempo”, ahí hay una señal de alerta.
Un plazo más largo puede hacer que termines pagando más intereses en total, incluso si cada mensualidad parece más ligera. Antes de firmar, vale revisar herramientas como una calculadora de crédito personal para comparar cómo cambia el costo total según el plazo elegido.
¿Cuánto se pagará en total, y no solo cada mes?
Esta es la pregunta que más se evita porque exige comparar dos números incómodos: lo que falta por pagar hoy en todas las deudas juntas, sumando capital e intereses futuros, contra lo que se pagaría en total con el nuevo préstamo consolidado.
Supongamos, solo para ilustrar la lógica y sin representar ninguna oferta real, que una persona debe 40,000 pesos repartidos en tres tarjetas y le quedan 18 meses para terminar de pagarlas. Si un crédito consolidado ofrece una mensualidad menor pero a 36 meses, el total pagado podría terminar siendo mayor, aunque cada recibo se sienta más ligero. La única forma de saberlo es sumar todos los pagos proyectados, no solo comparar la cuota mensual.
¿La consolidación cubre realmente todas las deudas?
Conviene preguntar si el monto del nuevo préstamo alcanza para liquidar por completo cada deuda, incluyendo comisiones por pago anticipado que algunas instituciones cobran. Si solo cubre una parte, terminarás con la deuda nueva y un remanente de la anterior, que es justo lo contrario de simplificar.
También vale revisar qué pasa con las líneas de crédito que quedan liberadas, como una tarjeta que se pagó pero sigue activa. Si el hábito que generó la deuda no cambia, existe el riesgo de volver a usarla y terminar con dos deudas en lugar de una.
¿Qué garantías o consecuencias hay si se atrasa un pago?
No todos los créditos de consolidación son iguales. Algunos piden un aval, otros una garantía como el auto, y otros son créditos personales sin garantía específica. Preguntar qué pasa exactamente si se atrasa una mensualidad, y qué se pone en riesgo, es indispensable antes de firmar.
Si la respuesta involucra perder un bien o afectar a un tercero que firmó como aval, el riesgo cambia de categoría. Ya no es solo un tema de organizar pagos: implica asumir un compromiso con consecuencias más serias que las que tenían las deudas originales.
¿Hay cargos adicionales escondidos en el contrato?
Comisión por apertura, seguro de vida obligatorio, seguro de desempleo atado al crédito: estos conceptos suelen aparecer en la letra pequeña y elevan el costo real por encima de lo que sugiere la mensualidad. La CONDUSEF orienta a los usuarios sobre cómo revisar estos cargos antes de firmar cualquier contrato de crédito.
Vale la pregunta directa: ¿cuál es el CAT del nuevo crédito y cómo se compara con el costo actual de las deudas que se van a liquidar? Si la institución no puede responder con claridad, conviene tomarlo como una señal para seguir comparando antes de decidir. Revisar el impacto que tendría esta mensualidad en el presupuesto anual ayuda a ver el compromiso completo, no solo el pago de un mes.
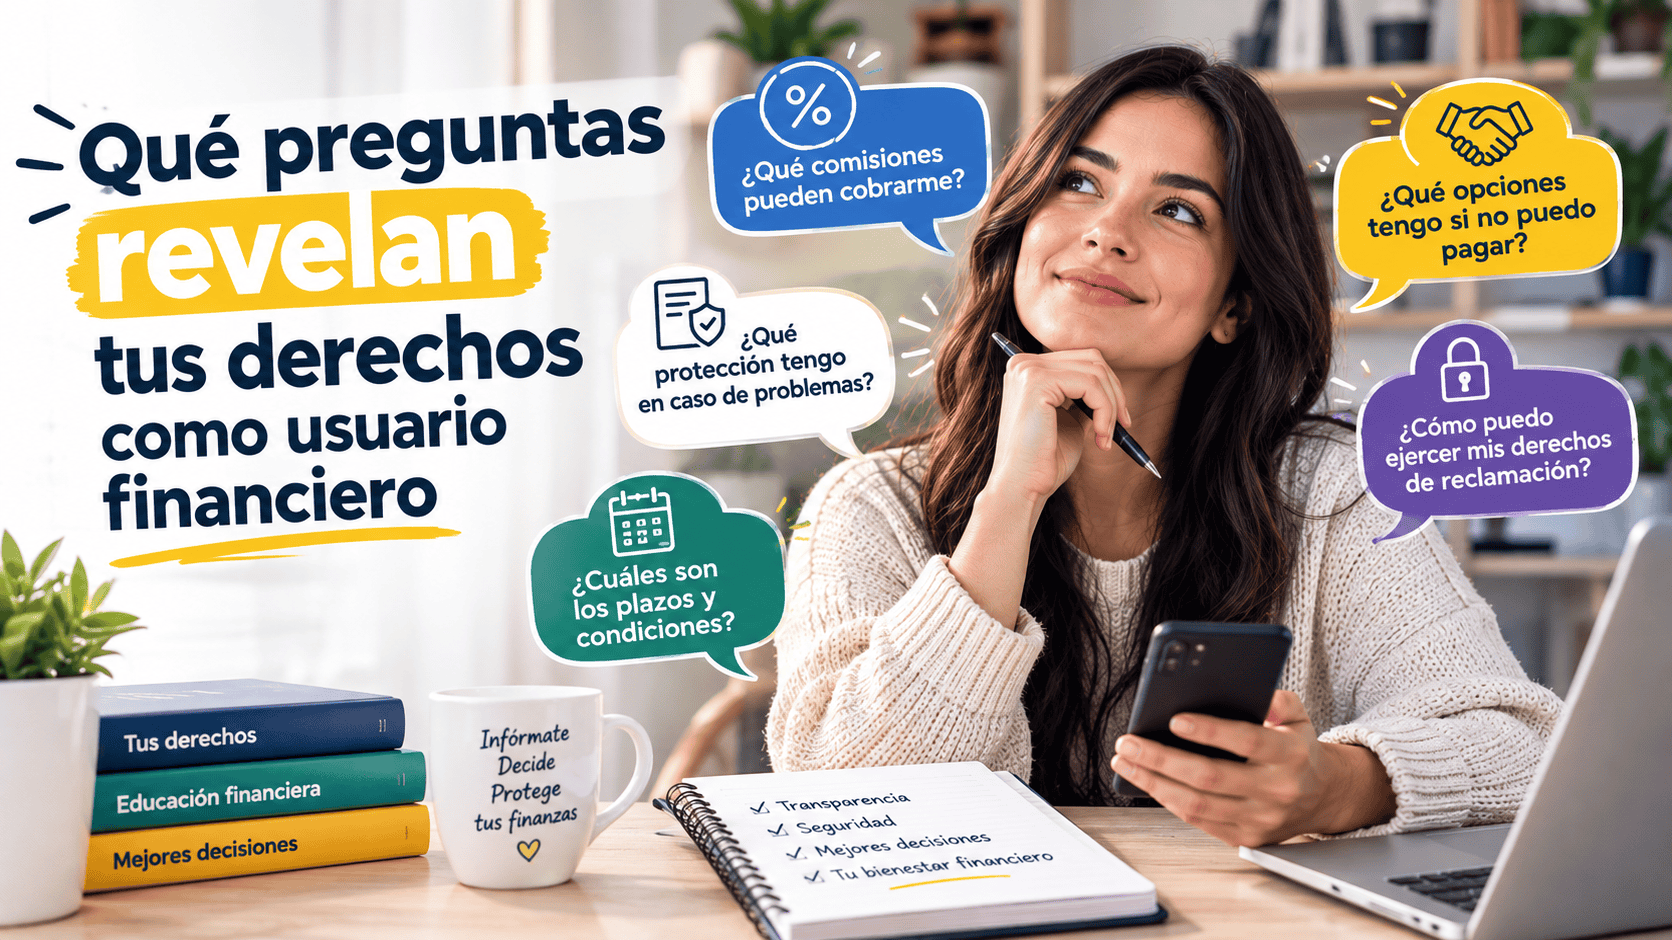
¿Qué otras preguntas conviene tener listas antes de firmar?
Además de las anteriores, ayuda tener a la mano una lista corta de verificación antes de cualquier reunión con un asesor o ejecutivo de crédito:
- ¿El nuevo préstamo tiene una tasa fija o variable durante todo el plazo?
- ¿Existe penalización por pagar el crédito consolidado antes de tiempo?
- ¿Qué documentos exactos liquidan cada deuda anterior, y quién se encarga de tramitarlo?
Revisar estas preguntas clave antes de aceptar una oferta de crédito ayuda a comparar con calma en lugar de firmar por la presión de simplificar el mes en curso.
Consolidar deudas puede ser una herramienta útil cuando el nuevo crédito reduce el costo total y el plazo tiene sentido con la capacidad real de pago, pero nunca debería decidirse solo por la comodidad de un pago único. Hacer las preguntas correctas, sumar los números completos y leer el contrato con calma es lo que separa una consolidación que ayuda de una que solo pospone el problema.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.