Cuando te ofrecen un crédito, ya sea en una sucursal, por teléfono o dentro de una aplicación, es fácil dejarse llevar por el monto disponible o por una mensualidad que a primera vista parece manejable. Sin embargo, aceptar una oferta de crédito sin hacer las preguntas correctas puede significar terminar pagando mucho más de lo necesario, o comprometer una parte del presupuesto que en realidad no puedes sostener durante todo el plazo.
Este artículo reúne las preguntas que conviene plantear antes de firmar cualquier contrato de crédito y muestra, con un ejemplo numérico declaradamente hipotético, cómo hacer el cálculo que revela el costo real de una oferta. La idea no es memorizar fórmulas complicadas, sino entender qué información pedir y cómo interpretarla para tomar una decisión con más elementos.
¿Por qué conviene cuestionar una oferta antes de aceptarla?
Una oferta de crédito rara vez llega acompañada de una explicación completa de todos sus componentes. La mensualidad suele destacarse porque es el número más fácil de comunicar, pero detrás de ella hay una tasa de interés, un plazo, posibles comisiones y, en algunos casos, seguros asociados que también forman parte del costo total.
Hacer preguntas no es desconfiar de la institución que ofrece el crédito, sino ejercer una práctica básica de consumo responsable. La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros (CONDUSEF) recomienda que cualquier persona compare condiciones antes de contratar, precisamente porque dos ofertas con la misma mensualidad pueden tener costos totales muy distintos.
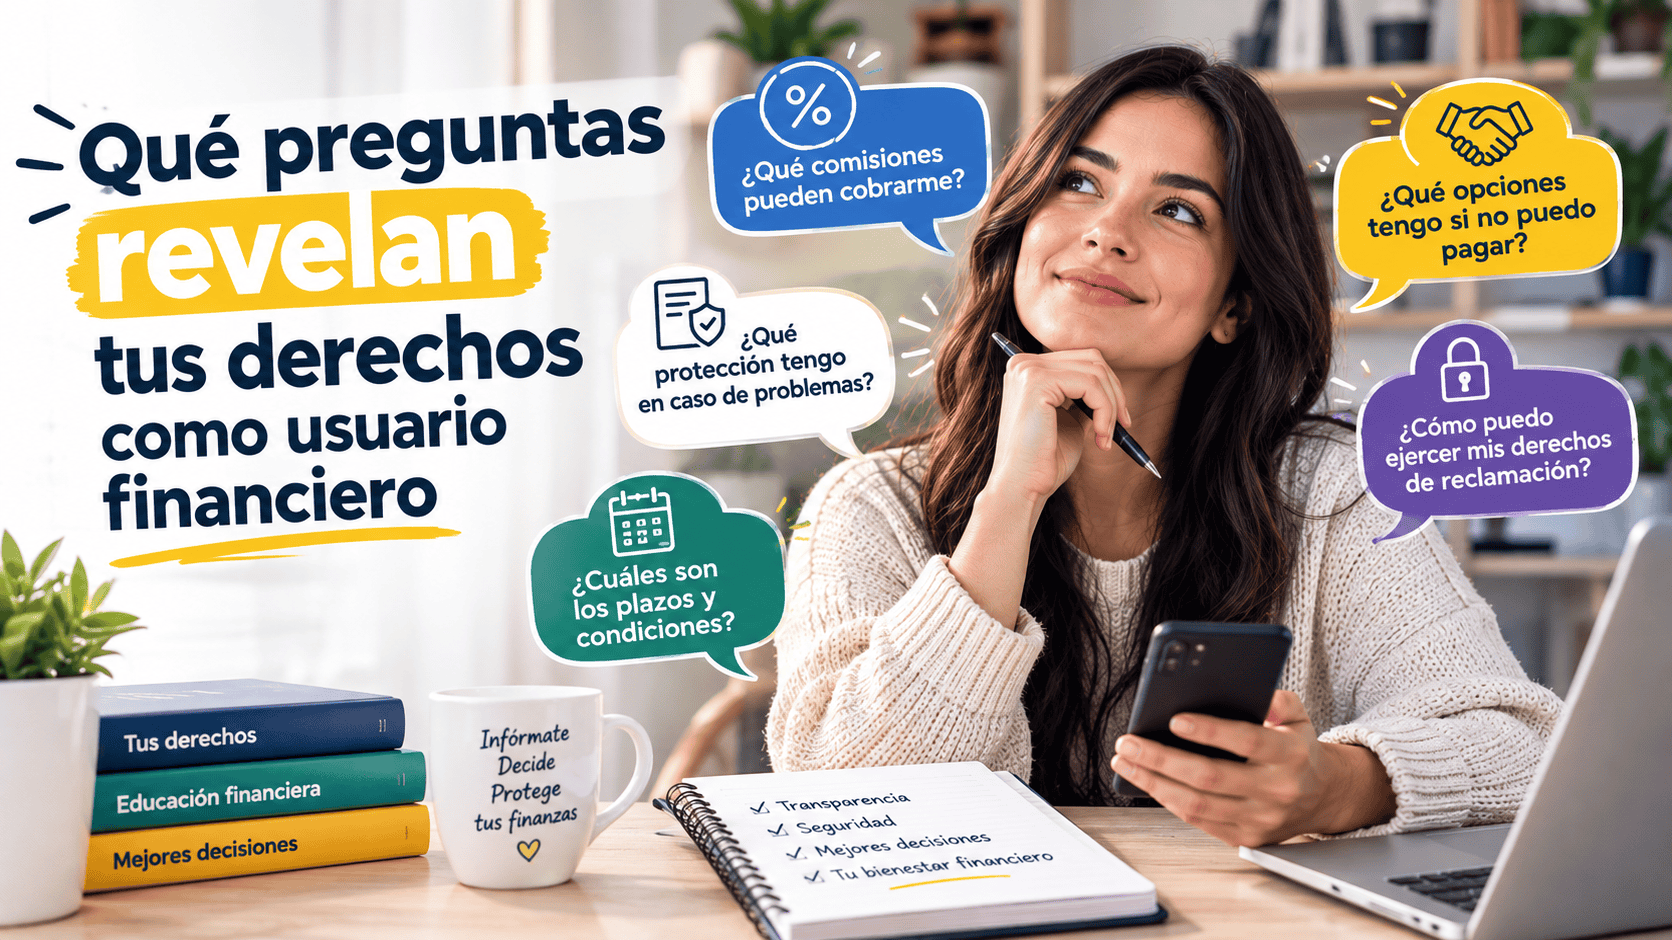
¿Cuál es el costo total del crédito, no solo la mensualidad?
La primera pregunta que conviene hacer es cuánto se pagará en total al final del crédito, sumando todas las mensualidades. Este número suele ser mucho más revelador que la mensualidad aislada, porque muestra de forma directa cuánto cuesta pedir ese dinero prestado.
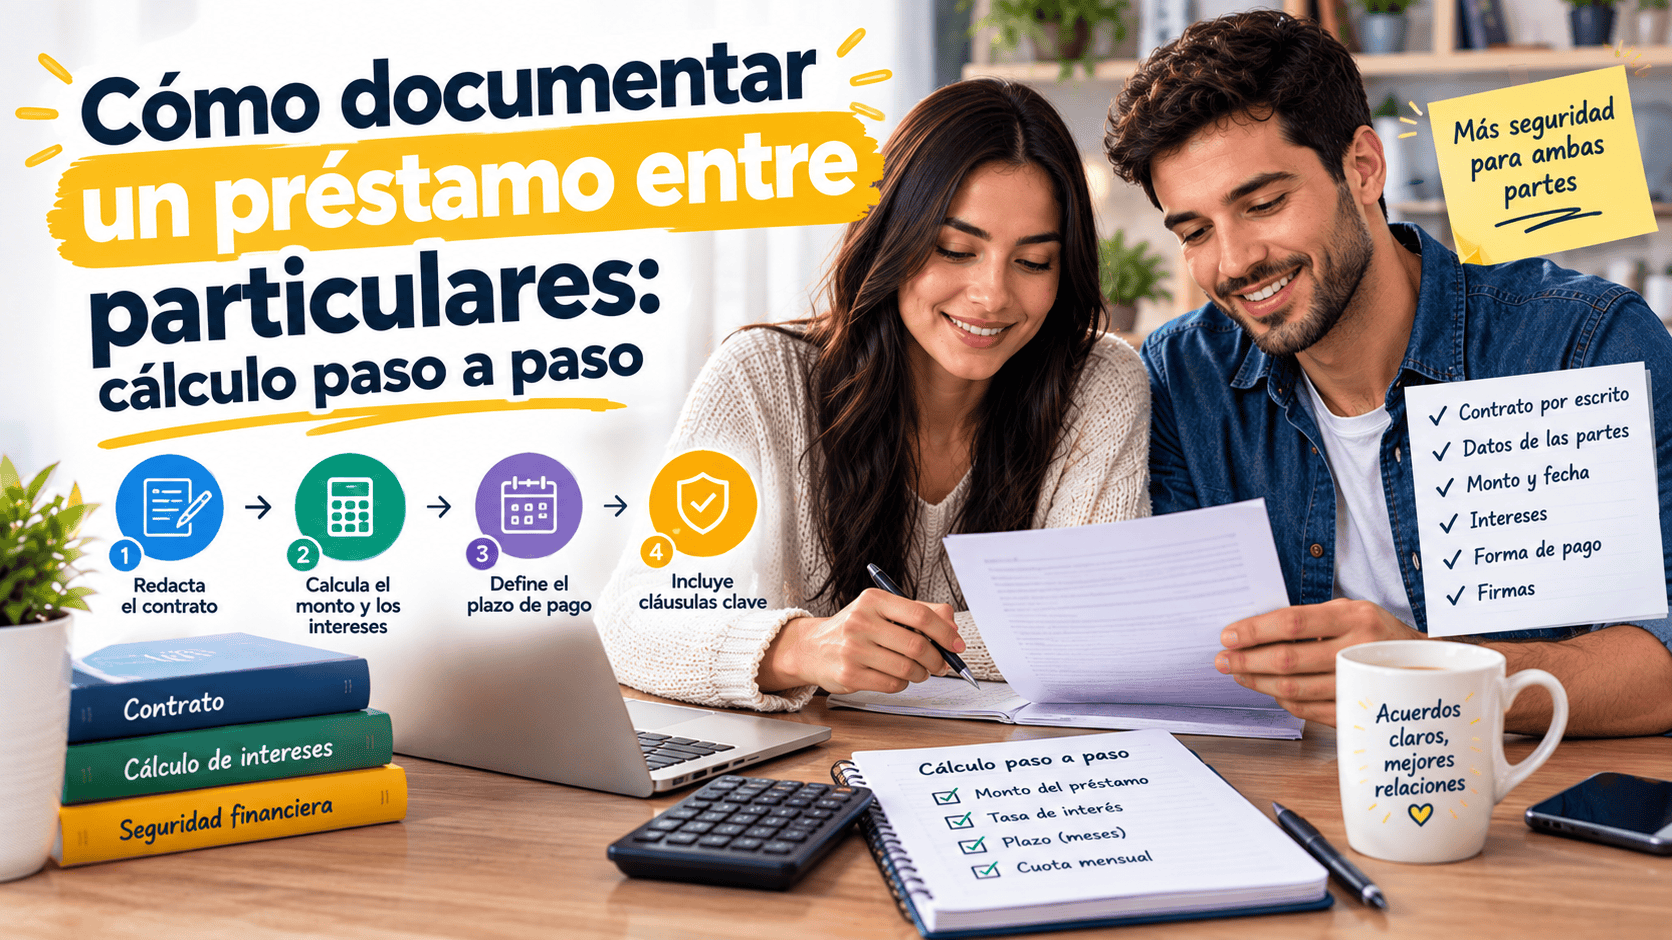
Veamos un ejemplo hipotético, con cifras ficticias creadas solo para ilustrar el cálculo. Supongamos que una persona recibe una oferta de crédito personal por $50,000 MXN, a pagar en 12 mensualidades de $4,800 MXN cada una.
- Paso 1: Calcular el total a pagar. Se multiplica la mensualidad por el número de pagos: 4,800 × 12 = $57,600 MXN.
- Paso 2: Obtener el costo del crédito. Se resta el monto original prestado al total pagado: 57,600 − 50,000 = $7,600 MXN. Esa cantidad representa intereses y, en su caso, comisiones.
- Paso 3: Expresarlo como porcentaje sobre el préstamo. Se divide el costo entre el monto solicitado: 7,600 ÷ 50,000 = 0.152, es decir, aproximadamente 15.2% sobre el total del crédito, sin anualizar.
Este ejercicio, aunque sencillo, permite comparar dos ofertas distintas incluso si tienen plazos diferentes: basta con calcular el total pagado en cada caso y compararlo contra el monto original. Puedes repetir este mismo procedimiento con tus propios números usando una calculadora de crédito personal para revisar distintos escenarios antes de decidir.
¿Qué es el CAT y qué información concentra?
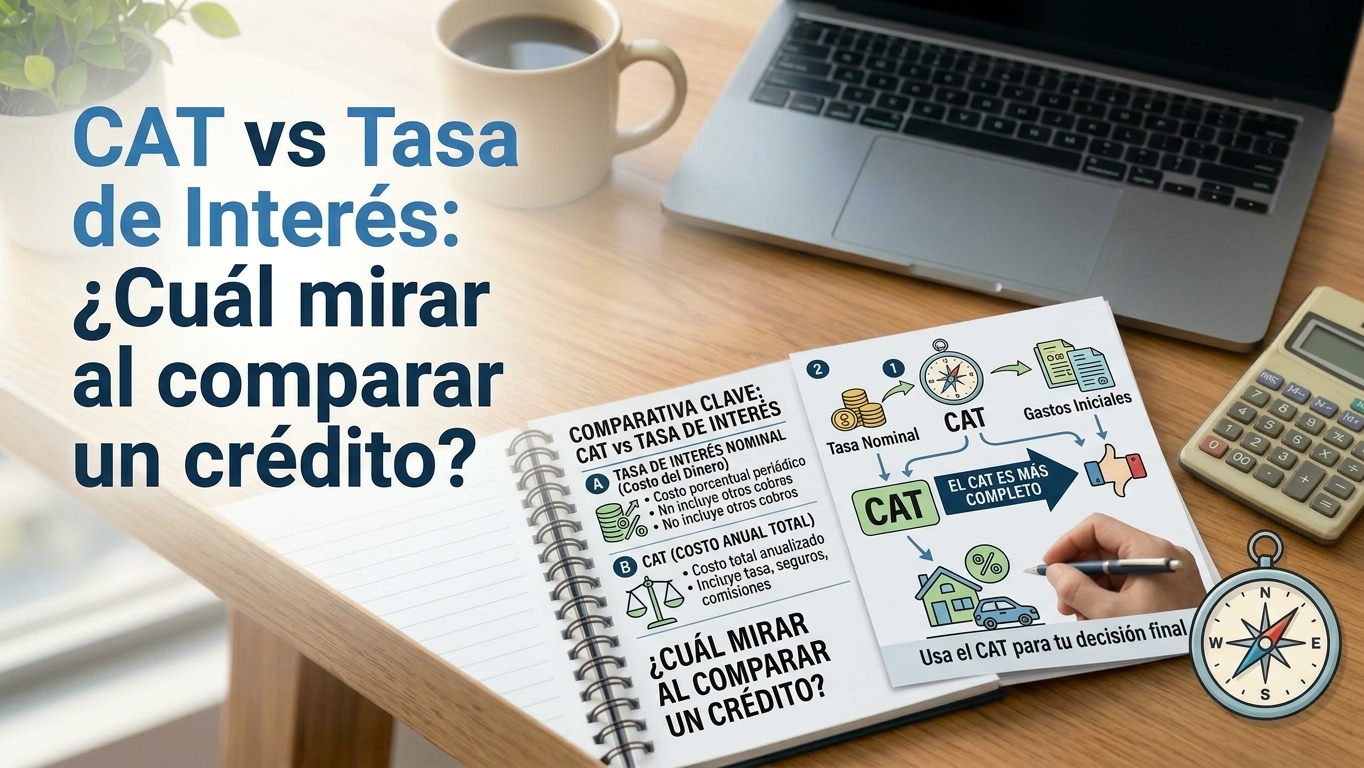
El Costo Anual Total (CAT) es un indicador que en México busca resumir, en un solo porcentaje anualizado, el costo de un crédito considerando tasa de interés, comisiones y otros cargos aplicables. Preguntar por el CAT de una oferta específica es más útil que preguntar únicamente por la tasa de interés, porque la tasa por sí sola no siempre refleja comisiones adicionales.
Es importante no confundir el CAT con la tasa de interés nominal, ya que ambos conceptos responden preguntas distintas. Para entender mejor cómo se comportan los intereses a lo largo del tiempo, según se calculen de forma simple o compuesta, puede ser útil revisar una calculadora de intereses simple vs. compuesto, que ilustra la diferencia entre ambos métodos con ejemplos numéricos.
Como las condiciones de CAT varían según la institución, el producto y el momento en que se contrata, este artículo no menciona cifras específicas de ningún banco. Lo relevante es que, ante cualquier oferta real, la pregunta “¿cuál es el CAT de este crédito?” debería tener una respuesta clara y por escrito.
¿Cómo afecta el plazo al costo total del crédito?
Un plazo más largo generalmente reduce el monto de cada mensualidad, pero no necesariamente reduce el costo total del crédito. De hecho, en muchos casos ocurre lo contrario: entre más tiempo se tarda en pagar, más tiempo generan intereses los saldos pendientes.
Retomando el ejemplo anterior, si el mismo monto de $50,000 MXN se pagara en 24 mensualidades en lugar de 12, la mensualidad bajaría, pero el total pagado al final podría ser mayor, dependiendo de cómo se calculen los intereses en ese plazo extendido. Por eso conviene preguntar explícitamente: “¿cuánto pagaré en total si elijo este plazo, en comparación con uno más corto?”.
¿Existen comisiones o cargos adicionales que no aparecen en la mensualidad?
Algunas ofertas de crédito incluyen comisiones por apertura, por manejo de cuenta, por administración o por conceptos que no siempre se explican con claridad durante la oferta inicial. Estas comisiones pueden sumarse al costo total sin que el cliente lo note hasta revisar el contrato completo.
Antes de aceptar, conviene pedir por escrito el desglose de todos los cargos aplicables, y no conformarse con una explicación verbal. Preguntar “¿hay algún cargo adicional a la tasa de interés?” es una forma directa de detectar comisiones que de otro modo pasarían inadvertidas.
¿Qué ocurre si me atraso o quiero liquidar el crédito antes de tiempo?
Otra pregunta frecuentemente olvidada es qué pasa en dos escenarios: un atraso en el pago y un pago anticipado total. Algunas instituciones cobran penalizaciones por adelantar pagos, mientras que otras no. Del mismo modo, los cargos por mora pueden variar considerablemente entre productos.
Conocer esta información antes de firmar evita sorpresas si la situación financiera cambia durante el plazo del crédito. Es una pregunta especialmente relevante para quienes consideran la posibilidad de liquidar el crédito antes de tiempo en caso de contar con ingresos adicionales.
¿La mensualidad realmente cabe en el presupuesto?
Más allá del costo total, existe una pregunta que solo cada persona puede responder con honestidad: si la mensualidad ofrecida es sostenible dentro del presupuesto mensual, considerando ingresos, gastos fijos y otros compromisos existentes.
Una forma sencilla de evaluarlo es calcular qué porcentaje de los ingresos mensuales representaría esa mensualidad, y revisar si ese porcentaje deja espacio para gastos esenciales, ahorro y algún imprevisto. Antes de contratar, también conviene revisar el propio historial crediticio, ya que este influye en las condiciones que distintas instituciones pueden ofrecer; puedes consultar más al respecto en esta guía sobre cómo consultar y entender tu historial crediticio.
Checklist antes de firmar una oferta de crédito
Antes de aceptar cualquier oferta, puede ser útil repasar una lista breve de verificación:
- Monto total a pagar: confirma la suma de todas las mensualidades, no solo el pago mensual aislado.
- CAT por escrito: solicita el porcentaje anualizado que incluye intereses y comisiones.
- Plazo y su efecto en el costo: compara el mismo monto en distintos plazos antes de decidir.
- Comisiones adicionales: pide el desglose completo de cargos aplicables al crédito.
- Condiciones de atraso y pago anticipado: pregunta qué sucede en ambos escenarios antes de firmar.
- Impacto en el presupuesto: calcula qué porcentaje de tus ingresos representaría la mensualidad.
Ninguno de estos puntos garantiza que un crédito sea o no conveniente; simplemente ayudan a tomar la decisión con información más completa.
Conclusión
Aceptar una oferta de crédito es una decisión que va más allá de fijarse en la mensualidad. El ejemplo numérico desarrollado en este artículo muestra que, con una operación aritmética simple, es posible calcular el costo total de un crédito y compararlo con otras alternativas antes de comprometerse. Ese mismo procedimiento puede aplicarse a cualquier oferta real, sustituyendo las cifras hipotéticas por los datos concretos que entregue la institución.
Las condiciones de crédito varían según la institución, el producto y el momento en que se contrata, por lo que ninguna cifra mencionada aquí debe tomarse como una condición vigente de algún banco en particular. Lo que sí permanece constante es la utilidad de hacer las preguntas correctas antes de firmar: cuánto se pagará en total, qué representa el CAT, cómo afecta el plazo, si existen comisiones adicionales, qué ocurre ante un atraso o un pago anticipado, y si la mensualidad realmente cabe en el presupuesto disponible.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.