Cuando el banco o la financiera te entrega la tabla de amortización de un préstamo, es fácil sentir que estás frente a una hoja diseñada para confundir. Esa tabla, sin embargo, contiene toda la información que necesitas para saber cuánto vas a pagar en realidad y cómo se reparte ese dinero entre intereses y capital. Aquí vas a revisarla en orden, paso por paso, para tomar una decisión con datos concretos y no con suposiciones.
Ubica las columnas antes de mirar cualquier cifra
Antes de sacar conclusiones, identifica qué representa cada columna. La mayoría de las tablas de amortización en México incluyen estos elementos:
- Número de pago: indica en qué mes te encuentras dentro del plazo total.
- Cuota o mensualidad: el monto fijo o variable que pagas cada periodo.
- Interés: la parte de esa cuota que corresponde al costo del dinero prestado.
- Abono a capital: lo que realmente reduce la deuda original.
- Saldo insoluto: cuánto dinero del préstamo sigue pendiente después de ese pago.
Si alguna de estas columnas no aparece con claridad, pídele a la institución que te la explique antes de firmar cualquier contrato.
Observa cómo cambia la proporción entre interés y capital
En los primeros pagos de casi cualquier préstamo, una parte mayor de la cuota se destina a interés y una parte menor a capital. Esto ocurre porque el interés se calcula sobre el saldo insoluto, y al inicio ese saldo todavía es alto. Conforme avanza el plazo, esa relación se invierte poco a poco y cada cuota abona más a capital que a intereses.
Supongamos, solo para ilustrar el mecanismo, un préstamo hipotético de $50,000 pesos a 24 meses: en el primer pago podrías ver que la mayoría del monto cubre interés, mientras que en el pago número veinte la mayor parte ya reduce el capital. Este patrón es normal y no significa que algo esté mal calculado. Sí explica por qué liquidar un préstamo de forma anticipada, en las primeras cuotas, ahorra más intereses que hacerlo cerca del final del plazo.
Verifica que el saldo insoluto baje de forma consistente
El saldo insoluto debe disminuir en cada fila hasta llegar a cero en el último pago programado. Si notas que el saldo se mantiene igual o incluso sube en algún punto, puede tratarse de un error de cálculo, de un cargo adicional no explicado o de intereses moratorios que se sumaron por algún pago tardío. Antes de continuar con el análisis, confirma con la institución qué originó ese cambio.
Un saldo que no cierra en cero al final del plazo es una señal clara de que algo en la tabla no coincide con lo que se pactó al momento de contratar el crédito.
Compara el total pagado contra el monto que solicitaste
La mayoría de las tablas incluyen, al final, la suma de todas las cuotas, o al menos permiten calcularla sumando cada fila. Compara esa cifra total con el monto que realmente recibiste. La diferencia entre ambos números representa el costo del crédito, y no solo en intereses, también en comisiones o seguros que la institución haya incluido en el cálculo.
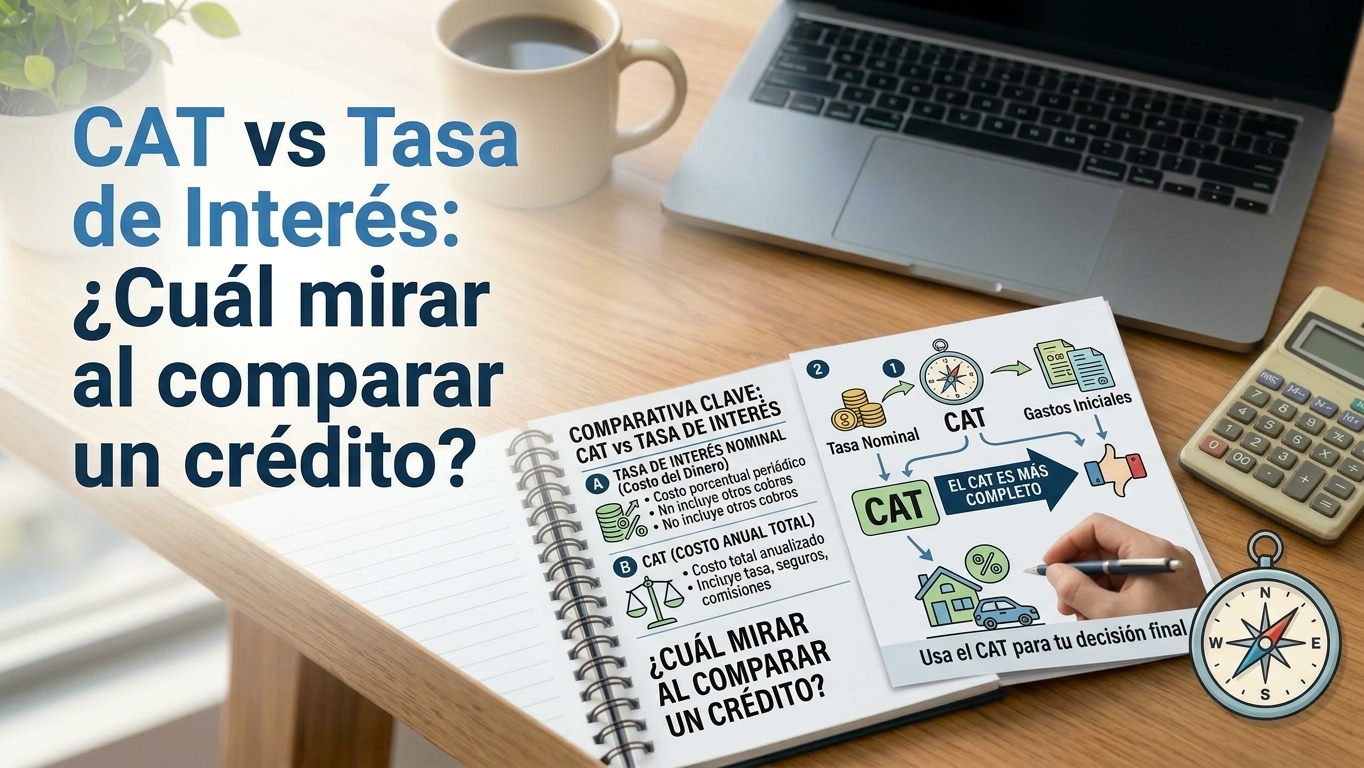
Revisar esa diferencia da una idea más clara del compromiso real que se está asumiendo, más allá de la mensualidad que aparece en el estado de cuenta cada mes. Si quieres profundizar en cómo distinguir el costo real de un crédito, puede ayudarte revisar CAT vs tasa de interés: cuál mirar al comparar un crédito.
Detecta señales que justifican preguntar antes de firmar
Algunas tablas de amortización incluyen detalles que conviene aclarar antes de aceptar el crédito. Entre los más comunes están las cuotas que apenas reducen el saldo insoluto mes con mes, los cargos que aparecen sin una descripción entendible y las diferencias entre lo que se explicó verbalmente y lo que realmente está escrito en la tabla. Ninguna de estas situaciones significa automáticamente que la oferta sea mala, pero sí merece una pregunta directa a la institución antes de comprometerte.
Si ya tienes más de un crédito y quieres entender cómo se acomodaría uno nuevo dentro de tus finanzas, te puede servir revisar Cómo estimar el impacto de un crédito en tu presupuesto anual.
Leer una tabla de amortización no requiere conocimientos financieros avanzados, sino orden: identificar las columnas, seguir cómo se mueve el interés frente al capital, confirmar que el saldo baja como debería y comparar el total pagado contra lo que se pidió prestado. Ese recorrido, hecho antes de firmar, da una base mucho más sólida para decidir si ese préstamo realmente conviene al presupuesto.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.