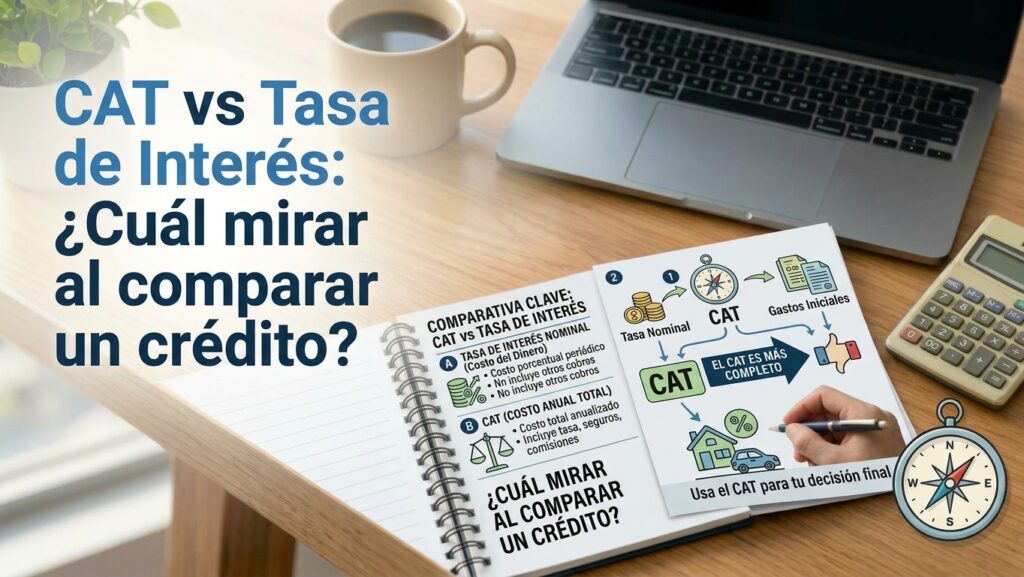
Cuando llegan dos o tres ofertas de crédito con montos y plazos parecidos, fijarse solo en la tasa de interés puede llevar a elegir mal. El Costo Anual Total, el CAT, junto con la tasa y las comisiones, da una lectura más completa de cada oferta. Aquí se explica qué mide cada número y cómo ponerlos lado a lado sin asumir que el más bajo siempre es el mejor.
¿Qué mide el CAT y qué deja fuera?
El CAT es un porcentaje anual que busca reflejar el costo total de un crédito, incluyendo la tasa de interés, las comisiones y otros cargos obligatorios del producto. La CONDUSEF exige que las instituciones lo muestren en la información precontractual precisamente para que el usuario tenga una referencia comparable entre créditos distintos. Aun así, el CAT no incluye seguros opcionales que la persona decide contratar por su cuenta ni penalizaciones por pago tardío, de modo que no cuenta toda la historia del costo real.
Tasa, comisiones y CAT no son el mismo número
La tasa de interés muestra el costo del dinero prestado, pero por sí sola no dice cuánto cobra la institución por apertura, por manejo de cuenta o por otros conceptos administrativos. Dos créditos con la misma tasa pueden terminar con un CAT distinto si uno cobra comisión de apertura y el otro no. Por eso conviene anotar los tres números por separado antes de sacar conclusiones, en lugar de guiarse solo por el dato que aparece más grande en la publicidad.
Tres ofertas hipotéticas, mismo monto, resultado distinto
Supongamos, únicamente para ilustrar el ejercicio, tres ofertas de crédito personal por 50,000 pesos a 24 meses. La primera tiene la tasa más baja, pero cobra una comisión de apertura alta. La segunda tiene tasa intermedia y no cobra comisión. La tercera tiene la tasa más alta, pero incluye un seguro obligatorio ya reflejado en su CAT. Al ordenar las tres por CAT, no necesariamente gana la de menor tasa nominal, porque el CAT ya incorpora esas diferencias. Este ejemplo no representa ninguna oferta real de banco alguno, solo sirve para mostrar por qué el CAT ayuda a nivelar la comparación.
Para no perder de vista ningún dato al revisar propuestas reales, conviene anotar por escrito lo siguiente antes de comparar:
- Monto y plazo exactos de cada oferta
- Tasa de interés anual
- Comisiones fijas y variables
- CAT informado por la institución
- Seguros o cargos adicionales que queden fuera del CAT
Lo que el CAT no resuelve por sí solo
El plazo cambia el monto total pagado incluso cuando el CAT es parecido entre dos ofertas, porque un plazo más largo reparte el interés en más mensualidades pero acumula más costo total en el camino. También vale revisar si existe algún seguro atado al crédito, ya que ese cargo puede aparecer dentro o fuera del CAT según cómo lo estructure cada institución. Leer ese detalle con calma, como se explica en preguntas clave antes de aceptar una oferta de crédito, evita sorpresas después de firmar.
¿Por qué el CAT puede variar según quien lo solicita?
El CAT que aparece en un anuncio suele ser un valor de referencia, calculado con un perfil promedio o con el monto y plazo más representativo del producto. La cifra que termina apareciendo en el contrato depende del análisis que la institución hace del solicitante, incluido su historial crediticio, sus ingresos comprobables y, en algunos casos, las garantías que ofrece. Dos personas que piden el mismo producto pueden recibir una tasa distinta y, por lo tanto, un CAT distinto.
Por eso conviene pedir la cotización personalizada antes de comparar, en lugar de quedarse con el CAT publicitado. Revisar el propio historial con anticipación, como se explica en todo lo que debes saber para consultar tu historial crediticio, ayuda a entender qué tan cerca o lejos puede quedar la oferta real del número que aparece en la publicidad.
Errores comunes al comparar el CAT entre instituciones
Un error frecuente es comparar el CAT de dos créditos con plazos distintos como si fueran equivalentes, cuando en realidad un plazo más corto suele mostrar un CAT más alto aunque el costo total en pesos sea menor. Otro error es asumir que el CAT más bajo siempre significa menos dinero a pagar, sin revisar que los montos solicitados también son diferentes entre ofertas.
También pasa que alguien compara el CAT de una promoción temporal con el CAT estándar de otro producto, sin notar que las condiciones promocionales pueden cambiar una vez terminado el periodo inicial. Anotar el monto, el plazo y la vigencia de cada condición evita que la comparación quede sesgada por diferencias que el número por sí solo no explica.
Qué hacer si la oferta no muestra el CAT con claridad
La normativa mexicana obliga a las instituciones a incluir el CAT en la información precontractual, así que si un anuncio o un ejecutivo no lo menciona, vale la pena pedirlo directamente antes de firmar nada. La CONDUSEF orienta a los usuarios de servicios financieros sobre este derecho y sobre dónde presentar una queja si la institución se niega a mostrarlo.
Simular el crédito con una calculadora de crédito personal también sirve para tener una referencia propia del costo aproximado antes de recibir la cotización oficial, y así detectar si algo en la oferta se aleja demasiado de lo esperado.
Cómo elegir sin buscar un ganador absoluto
No hay una respuesta universal sobre cuál de las tres ofertas conviene más, porque depende de la capacidad de pago mensual, del plazo que la persona prefiere y de si valora una mensualidad más baja aunque el costo total termine siendo mayor. Alguien que necesita liquidez mensual puede inclinarse por un plazo más largo con cuota menor, mientras otra persona prefiere pagar más rápido aunque la cuota sea más alta. Calcular cómo cada mensualidad encajaría en el presupuesto del año, como se detalla en cómo estimar el impacto de un crédito en tu presupuesto anual, ayuda a poner estos números en un contexto real antes de decidir.
Comparar créditos usando el CAT como punto de partida, sin dejar de revisar la tasa, las comisiones y el plazo por separado, da una visión más completa que fijarse solo en el número que resalta la publicidad. La alternativa más conveniente no siempre es la de menor CAT ni la de mensualidad más baja, sino la que mejor se ajusta a la capacidad de pago y a los planes financieros de quien va a contratarla.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.