Un mensaje llega anunciando que ya fuiste preaprobado para un préstamo, pero antes de ver el dinero en tu cuenta te piden pagar una cuota de “trámite” o “seguro”. Esa combinación, oferta rápida más pago por adelantado, es una de las formas más comunes de fraude relacionado con crédito en México. Revisar unos cuantos puntos antes de compartir datos o transferir dinero puede evitar una pérdida difícil de recuperar.
¿Te piden pagar algo antes de recibir el préstamo?
Ninguna institución financiera seria cobra una cuota de “activación”, “seguro” o “trámite” antes de depositar el dinero. Si existen comisiones, normalmente se descuentan del monto prestado o se suman a las mensualidades, no se piden por adelantado en efectivo, transferencia o tarjetas de regalo.
Si alguien exige un pago antes de que el préstamo aparezca en tu cuenta, detente ahí. Esa es, por sí sola, la señal más clara de que algo no está bien.
¿La oferta llegó sin que tú la buscaras?
Los créditos legítimos casi siempre requieren una solicitud formal, revisión de capacidad de pago e historial crediticio. Un mensaje de WhatsApp o una llamada que ofrece dinero “garantizado” sin haber solicitado nada suele venir de esquemas fraudulentos que imitan el nombre de bancos conocidos.
Antes de responder, vale revisar cómo funciona realmente el proceso de evaluación. Conocer tu historial crediticio ayuda a entender qué tipo de oferta corresponde a tu perfil real y cuál simplemente no tiene sentido.
¿Puedes confirmar quién te está contactando?
Un número telefónico sin identificación oficial, un correo con dominio genérico o una página que no coincide con el sitio real del banco son motivos suficientes para desconfiar. La CONDUSEF orienta a los usuarios de servicios financieros y puede ayudar a verificar si una institución u oferta está registrada.
Si no logras confirmar con certeza quién te ofrece el crédito, lo prudente es no avanzar. La ausencia de verificación no se resuelve con la promesa de que “todo está en orden”.
¿Sientes presión para decidir en minutos?
Frases como “oferta válida solo por hoy” o “cupo limitado” buscan que decidas antes de pensar. Un proceso de crédito real toma tiempo porque implica revisar ingresos, deudas existentes y capacidad de pago.
Supongamos, solo para ilustrar, que alguien recibe una oferta de 20,000 pesos con la condición de depositar 1,500 pesos en la próxima hora para “liberar” el préstamo. Ese tipo de urgencia artificial no tiene equivalente en el proceso normal de un banco o una financiera regulada.
¿La forma de pago que te piden coincide con la que usan las instituciones reguladas?
Un banco o una financiera con registro ante las autoridades mexicanas deposita y cobra a través de cuentas a nombre de la empresa, nunca de una persona física. Si el pago se solicita a una cuenta con nombre y apellido de alguien, a una tarjeta de débito personal o mediante tarjetas de regalo de tiendas como Amazon o Walmart, eso no corresponde a ningún proceso de crédito formal.
Vale también fijarse en la CLABE que se comparte para cualquier depósito. Una cuenta que cambia de nombre entre un mensaje y otro, o que no coincide con la razón social que dice representar, es motivo suficiente para detener el trámite y verificar antes de continuar.
¿Cómo se presentan estas ofertas en redes sociales y apps de mensajería?
Es común que estos esquemas usen perfiles que copian el logotipo y los colores de un banco conocido, pero con un nombre de usuario ligeramente distinto o sin la insignia de cuenta verificada. También aparecen en grupos de WhatsApp o Facebook que prometen préstamos “sin buró” y piden escribir por mensaje privado para “apartar” el monto.
Antes de dar clic en un enlace recibido por estas vías, conviene buscar directamente el nombre de la institución en su aplicación oficial o en su sitio verificado, en lugar de confiar en el enlace recibido. Si la oferta solo existe dentro de ese chat y no aparece en ningún canal oficial del banco, lo más prudente es ignorarla.
¿El contrato está por escrito con todos los datos claros?
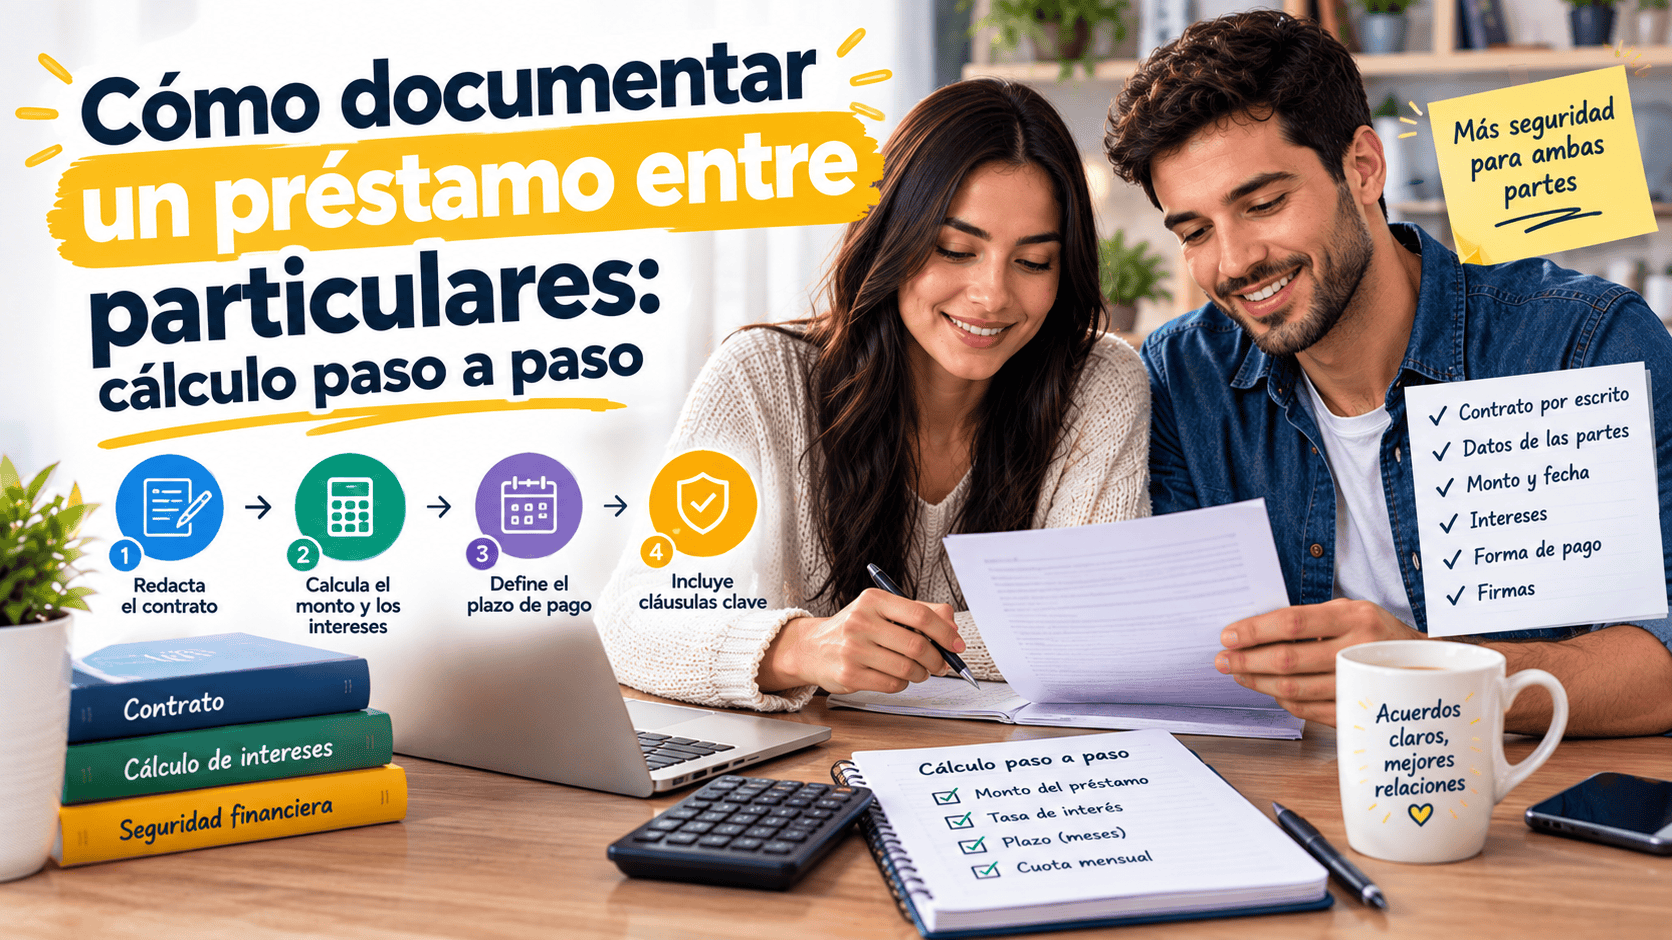
Antes de firmar cualquier cosa, el monto, el plazo, la tasa de interés, el CAT y las comisiones deben quedar por escrito. Una oferta que se explica solo de forma verbal, sin documento claro, deja al solicitante sin forma de comprobar después qué se acordó.
Comparar esas condiciones con otras opciones ayuda a notar cuando algo se sale de lo razonable. Herramientas como una calculadora de crédito personal permiten simular pagos y detectar cuando un número no cuadra con lo prometido.
¿Qué diferencia hay entre una comisión legítima y un cobro fraudulento?
Las comisiones que sí forman parte de un crédito real, como la de apertura, quedan reflejadas en el contrato y en el cálculo del CAT, y casi siempre se descuentan del monto que se deposita o se reparten dentro de las mensualidades. Nunca se piden aparte, por adelantado, antes de que el préstamo se haga efectivo.
Comparar el documento que te ofrecen con un checklist de condiciones ayuda a notar estas diferencias antes de comprometerte. Revisar qué debe incluir una oferta de crédito por escrito permite distinguir un cobro que forma parte del costo real de uno que solo busca sacar dinero antes de que exista cualquier préstamo.
¿Qué hacer si detectas alguna de estas señales?
Lo primero es no pagar nada y no compartir información como número de tarjeta, CLABE o contraseñas. Conviene también buscar a la institución mencionada por sus canales oficiales, no por el número o enlace que llegó en el mensaje original.
- No transferir dinero antes de recibir el préstamo en tu cuenta.
- No entregar datos bancarios por mensajes no verificados.
- Confirmar la identidad del prestamista por canales oficiales.
- Exigir el contrato por escrito antes de aceptar cualquier condición.
- Reportar la oferta sospechosa ante la CONDUSEF.
Si ya llegaste a compartir información sensible, cambiar contraseñas y contactar al banco correspondiente reduce el riesgo de que se use en tu contra.
Detectar estas señales a tiempo evita que una necesidad real de dinero termine en una pérdida adicional. Ninguna prisa por conseguir un préstamo justifica saltarse la verificación básica antes de firmar o pagar algo.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.