Cada mes llega el estado de cuenta y muchas personas lo revisan por encima: ven el saldo, ven el pago mínimo y lo cierran. Ese vistazo rápido es el origen de varios errores que, acumulados, terminan costando dinero real. Aquí va un repaso de los más comunes y cómo corregirlos antes de que se conviertan en un problema mayor.
Confundir el saldo con el dinero que en verdad puedes gastar
El saldo disponible que aparece en la tarjeta no siempre refleja lo que conviene gastar. Incluye el límite de crédito, no el ingreso real de la persona, y muchos consumidores lo tratan como si fuera dinero propio. El resultado es un gasto que se acumula mes con mes sin que el presupuesto familiar lo haya contemplado, y que después aparece como sorpresa en el corte siguiente.
La corrección es simple: al leer el estado de cuenta, separa el saldo disponible del dinero que realmente entra por sueldo u otros ingresos. Solo así el crédito se usa como herramienta y no como extensión del ingreso.
Pasar por alto cargos que se repiten sin que los hayas revisado a fondo
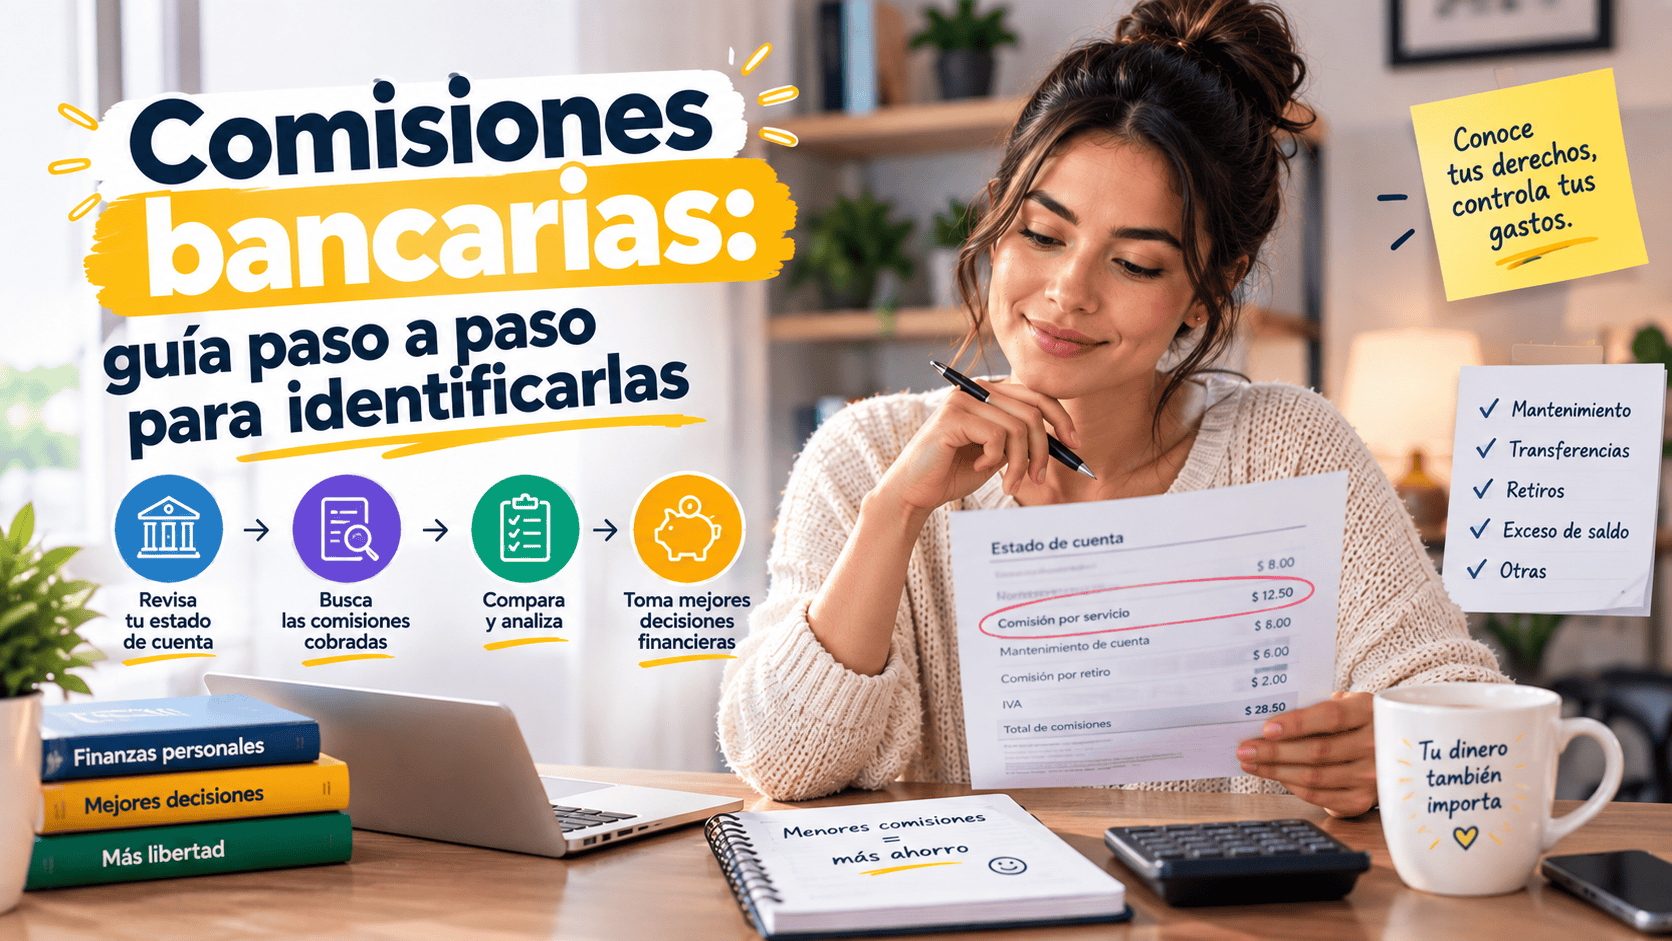
Suscripciones, seguros opcionales o comisiones por manejo de cuenta suelen aparecer mes tras mes en montos pequeños. Como no representan un gasto grande de una sola vez, es fácil no notarlos durante varios ciclos. Sumados en un año, pueden representar una cantidad que sí impacta el presupuesto.
Revisar línea por línea, no solo el total del estado de cuenta, permite detectar estos cargos recurrentes y decidir si siguen teniendo sentido o si conviene cancelarlos.
No comparar la tasa que te cobran con la que aceptaste al contratar
El estado de cuenta muestra la tasa de interés aplicada en ese periodo, pero pocos consumidores la comparan con la que se les informó al momento de contratar el producto. Si hay una diferencia, puede deberse a un cambio de condiciones, a un producto distinto o a un error administrativo que vale la pena aclarar.
Comparar la tasa y el CAT informados originalmente contra lo que aparece reflejado cada mes ayuda a detectar variaciones a tiempo. Este artículo explica la diferencia entre CAT y tasa de interés y por qué conviene mirar ambos indicadores antes de sacar conclusiones.
Quedarte solo con el dato del pago mínimo
El pago mínimo aparece resaltado porque es el dato que evita un reporte negativo inmediato, no porque sea la cantidad recomendable a pagar. Pagar solo ese monto mes tras mes hace que los intereses se acumulen sobre un saldo que apenas baja.
Supongamos, solo para ilustrar el cálculo, una deuda de 10,000 pesos con un pago mínimo de 500 pesos mensuales. Si el saldo apenas se reduce y los intereses siguen corriendo sobre el resto, la deuda puede tardar años en liquidarse y el costo total termina siendo varias veces el monto original. El estado de cuenta suele incluir una estimación de ese escenario, y vale la pena leerla con atención antes de decidir cuánto pagar.
Dejar pasar movimientos que no reconoces
Un cargo desconocido, por pequeño que sea, merece revisión inmediata. Muchas personas lo dejan pasar pensando que se aclarará solo o que no vale la pena el trámite. Mientras más tiempo pasa, más difícil es disputarlo ante el banco.
La CONDUSEF orienta a los usuarios de servicios financieros sobre los plazos y el procedimiento para aclarar movimientos no reconocidos, y conviene actuar dentro de los primeros días después de detectarlos, no meses después.
Qué revisar cada mes para no repetir estos errores
Una revisión de cinco minutos evita la mayoría de los problemas anteriores. Antes de guardar o cerrar el estado de cuenta, conviene verificar lo siguiente:
- El saldo disponible frente al ingreso real del mes.
- Los cargos recurrentes y si siguen justificándose.
- La tasa de interés aplicada frente a la contratada originalmente.
- El costo real de pagar solo el mínimo.
- Cualquier movimiento que no reconozcas de inmediato.
Si el estado de cuenta refleja deudas que ya no caben en el presupuesto, puede ser momento de evaluar alternativas antes de que la situación se complique. Este artículo plantea las preguntas a hacerte antes de consolidar deudas.
El estado de cuenta no es un papel de trámite: es la fotografía más clara de cómo se está usando el crédito. Leerlo con atención, aunque tome unos minutos más, es lo que permite corregir errores antes de que se conviertan en un problema financiero mayor.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.