Cuando el banco de toda la vida empieza a cobrar comisiones que antes no tenía, falla en la atención o simplemente ya no se ajusta a cómo manejas tu dinero, aparece la misma duda: ¿conviene cambiar de banco por completo o basta con abrir una cuenta nueva en otra institución sin cerrar la anterior? No hay una respuesta única. Depende de cuánto dinero mueves, cuántos pagos tienes domiciliados y qué tanto te pesa el trámite.
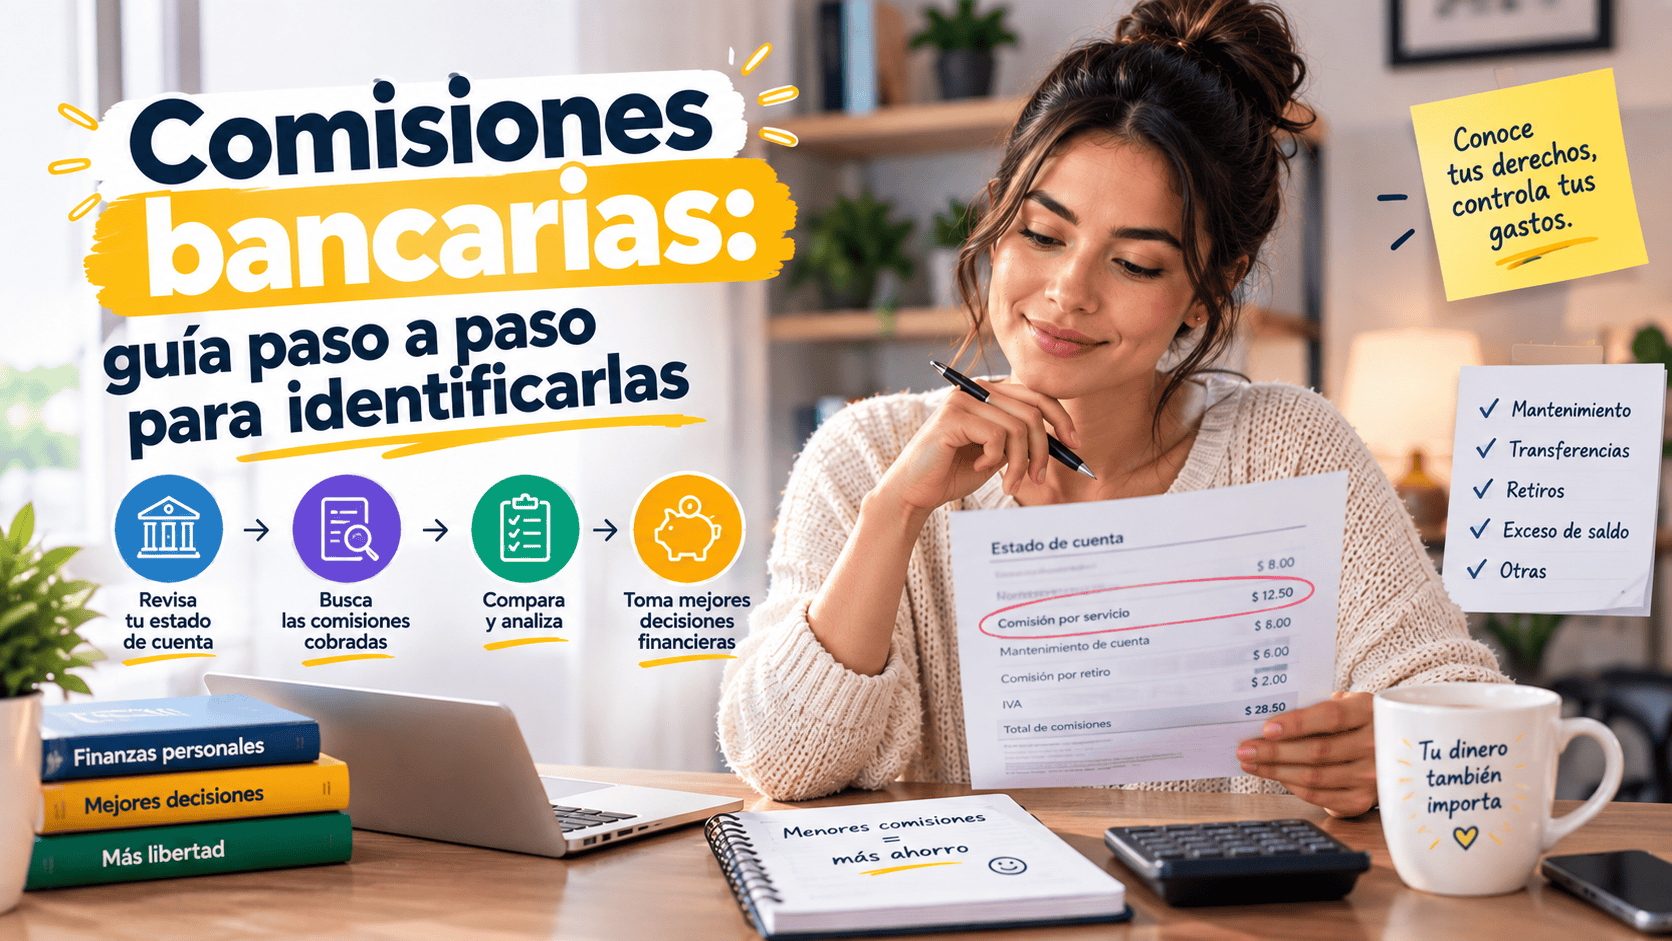
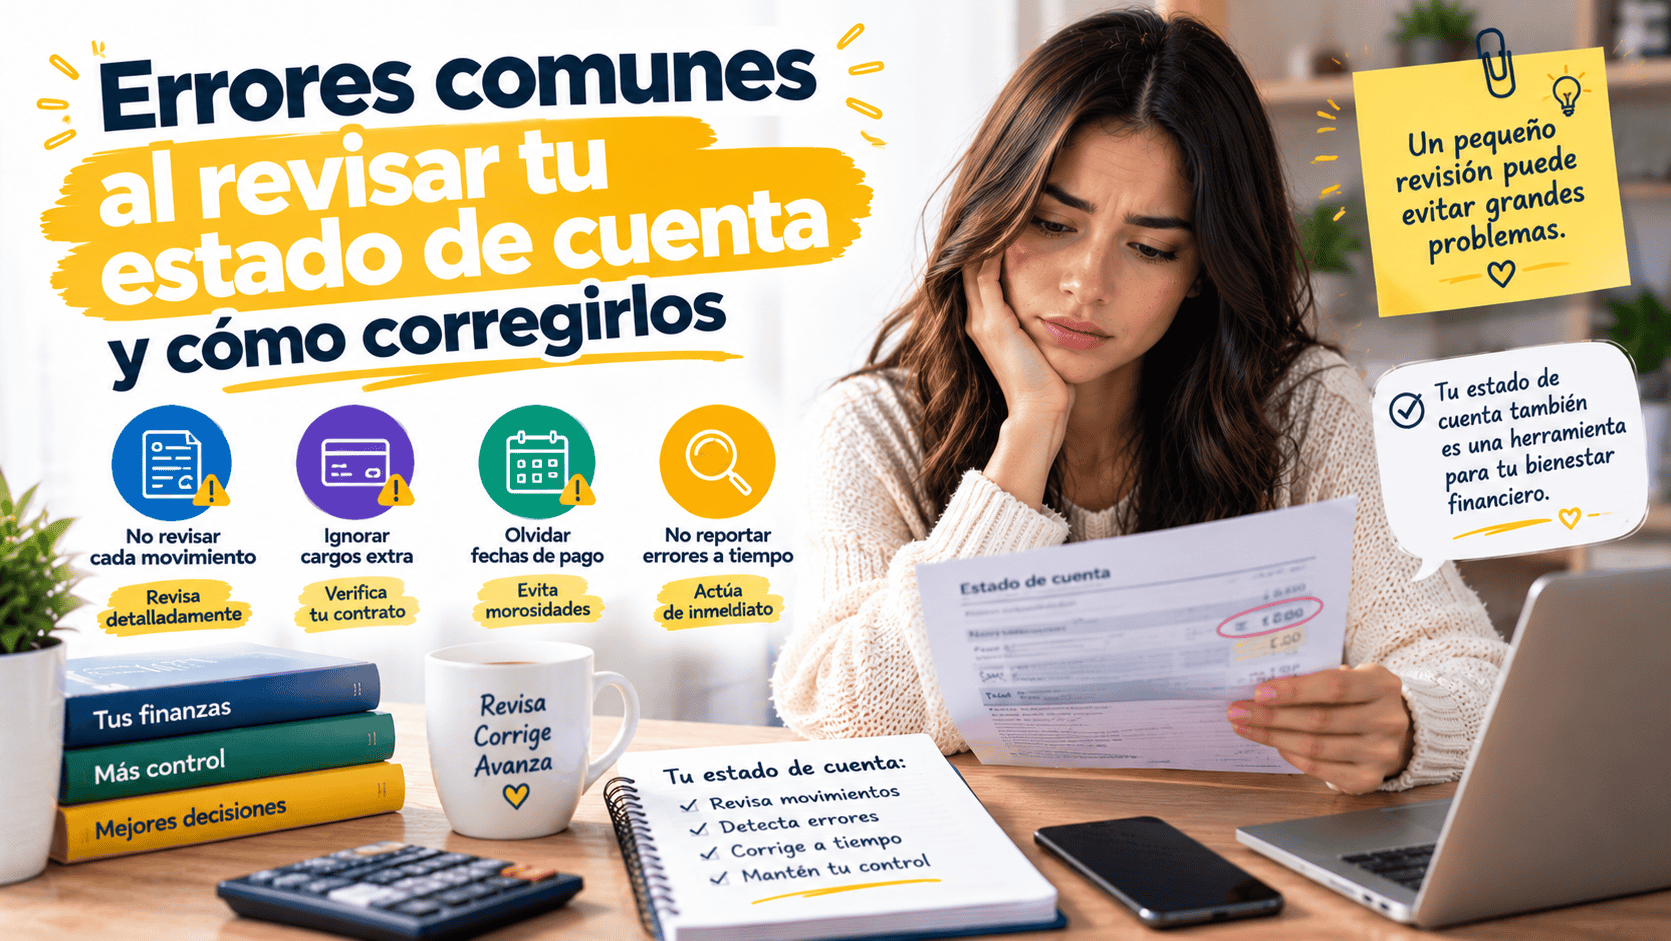
Quedarte donde estás también tiene un costo, aunque sea menos visible que el de moverte. Una comisión mensual de manejo de cuenta, un cargo por no mantener saldo mínimo o una tarjeta que ya no trae los beneficios que tenía hace un año son gastos que se acumulan sin que los notes en el día a día. Antes de decidir si vale la pena cambiar, conviene revisar el estado de cuenta de los últimos tres meses y sumar lo que realmente se está pagando por tener esa cuenta abierta.
Tres caminos posibles cuando una cuenta ya no te convence
La primera opción es quedarte donde estás y ajustar cómo usas la cuenta: negociar la exención de alguna comisión, cambiar de plan si el banco lo ofrece o simplemente dejar de usar servicios que generan cargos extra. Es la opción con menos fricción, pero solo funciona si el problema es puntual y no estructural.
La segunda es cambiar por completo: abrir cuenta en otra institución y cerrar la anterior. Es la opción que más orden da a mediano plazo, porque evitas pagar dos veces por servicios similares, pero implica mover todas las domiciliaciones (nómina, luz, agua, suscripciones) y un periodo en el que ambas cuentas conviven mientras se completa la transición.
La tercera es abrir una cuenta adicional sin cerrar la que ya tienes: útil cuando quieres probar otro banco, separar dinero por propósito o aprovechar una cuenta sin comisiones para ahorro, mientras la cuenta anterior sigue recibiendo tu nómina. El costo es manejar dos aplicaciones y, en algunos casos, dos tarjetas con fechas de corte distintas.
Qué criterios comparar entre las tres opciones
Para que la comparación sea útil, aplica los mismos criterios a las tres alternativas, no solo a la que te atrae en el momento:
- Comisiones mensuales y por manejo de cuenta, y si existen condiciones para evitarlas (saldo mínimo, depósito de nómina, número de movimientos).
- Tiempo y trámite necesario para mover domiciliaciones y avisos a quien te paga.
- Riesgo de quedarte temporalmente sin acceso a tu dinero mientras se procesa un cambio o un traspaso.
- Costo de mantener dos cuentas activas al mismo tiempo, si eliges la tercera opción.
- Facilidad real de la banca en línea y la aplicación, más allá de lo que promete la publicidad.
Un ejemplo para pensar el cálculo, no para copiarlo
Supongamos, solo para ilustrar el método, que tu cuenta actual cobra 150 pesos mensuales de manejo y que una cuenta alternativa no cobra esa comisión si mantienes tu nómina domiciliada ahí. En un año, quedarte donde estás representa 1,800 pesos en comisiones que podrías evitar. Pero si cambiar implica perder dos días de acceso a tu nómina mientras se actualiza el domicilio de pago, ese costo también entra en la cuenta, aunque no aparezca en pesos. La decisión no es solo aritmética.
Qué revisar antes de mover tu dinero a una cuenta nueva
Antes de solicitar la apertura, conviene confirmar la CLABE que te asignarán, cuánto tarda en activarse la tarjeta física, si existe algún requisito de depósito inicial y si la cuenta tiene costo por reposición de tarjeta o por retiros en cajeros de otros bancos. También vale revisar si el nuevo banco permite programar domiciliaciones directamente desde la aplicación, porque eso reduce el margen de error al avisar a cada empresa o servicio.
Si tienes pagos fijos como renta de tarjeta de crédito o mensualidades de algún crédito personal, revisa primero qué checklist conviene aplicar antes de comprometerte con una mensualidad fija, porque un cambio de cuenta mal planeado puede provocar un pago atrasado sin que sea por falta de dinero, sino por un trámite que no se sincronizó a tiempo.
Cómo decidir según tu propia situación
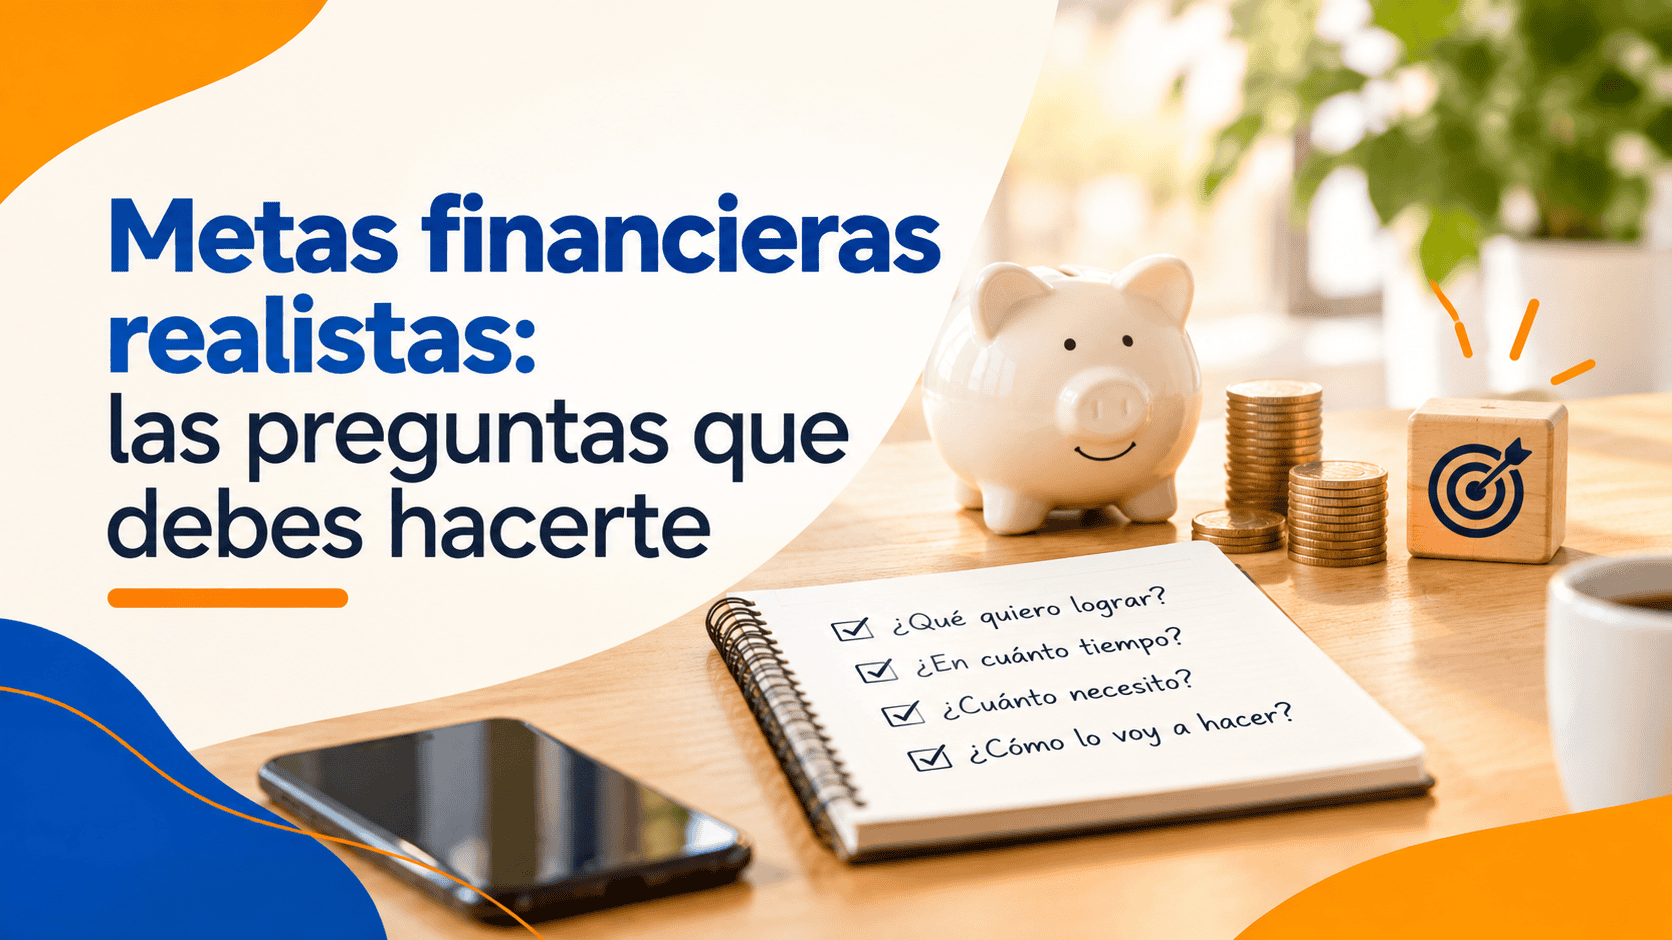
Si tu problema es una sola comisión molesta, ajustar el uso de la cuenta actual suele resolverlo sin necesidad de mudanza. Si el banco te cobra de más en varios frentes y además la atención no funciona, cambiar por completo ordena las cosas aunque cueste un par de semanas de trámite. Y si lo que buscas es separar dinero para un objetivo concreto, abrir una segunda cuenta sin cerrar la primera puede ser la opción más práctica. Repasar qué preguntas conviene hacerte antes de fijar una meta financiera ayuda a ver si el cambio de cuenta responde a un objetivo real o solo a una molestia pasajera.
No existe una opción correcta para todos los casos. La que conviene es la que reduce el costo que ya identificaste (en comisiones, en tiempo o en riesgo de quedarte sin acceso a tu dinero) sin generar un problema nuevo durante la transición.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.