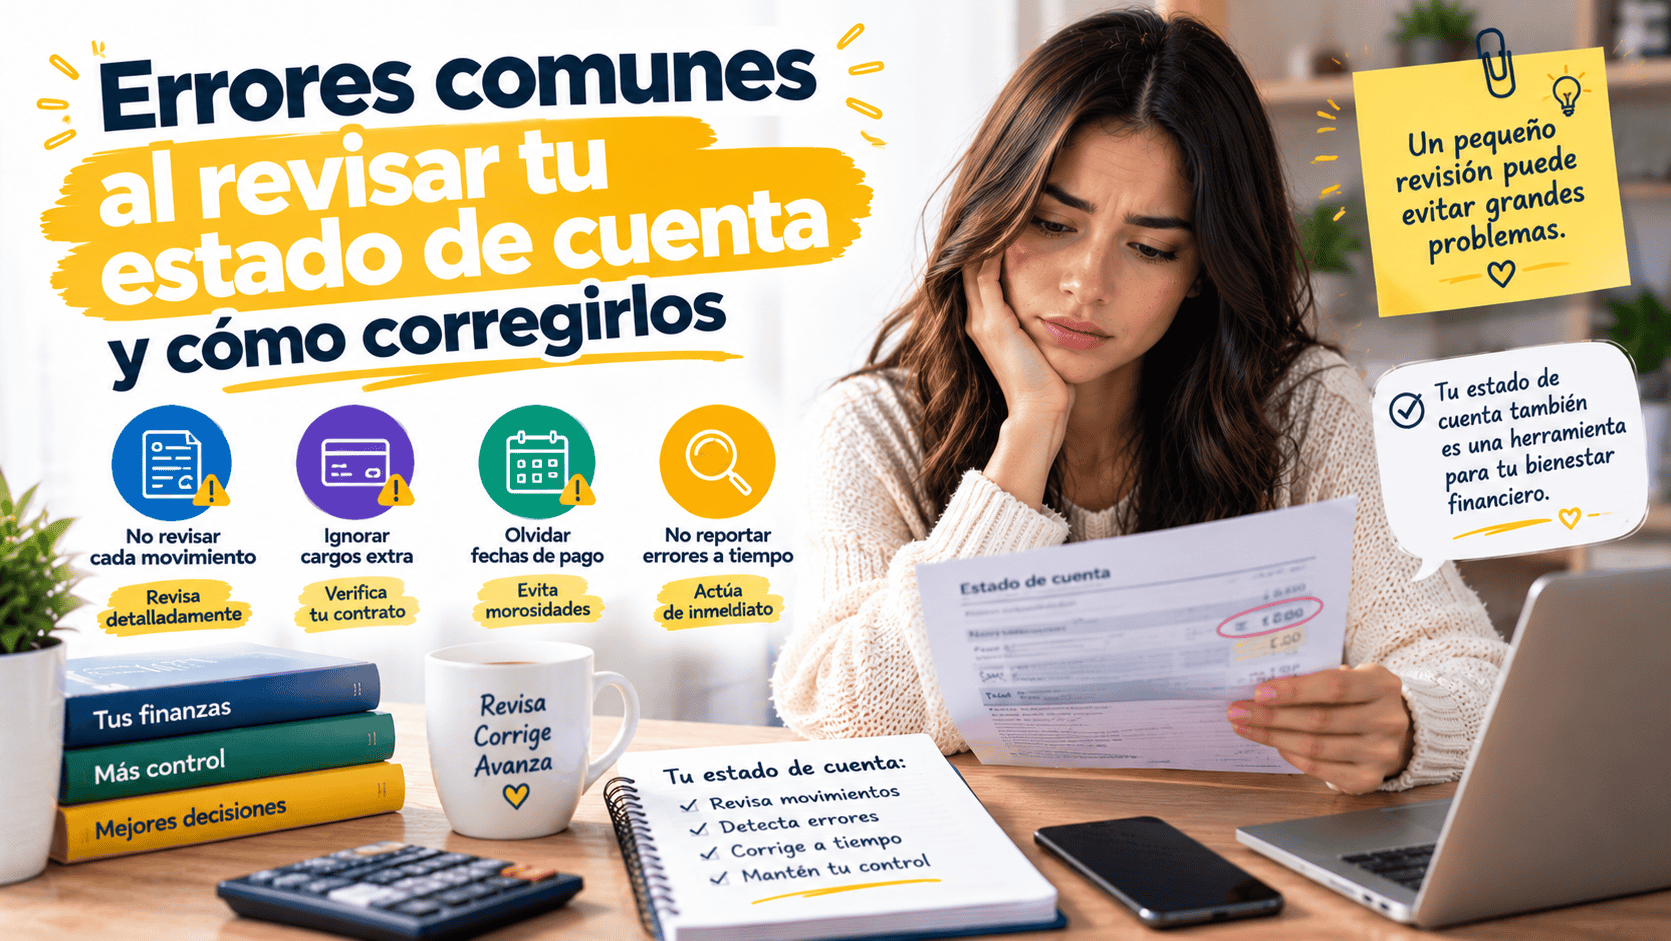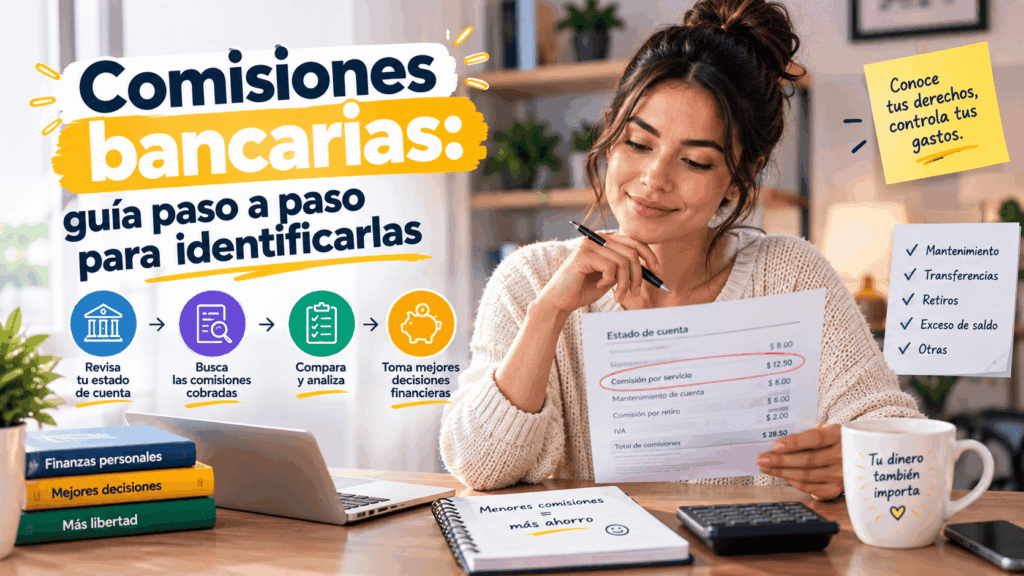
Cada mes tu estado de cuenta puede traer cobros que pasan sin que los notes entre transferencias y compras. Algunos bancos aplican comisiones por manejo de cuenta, por retiros en cajeros de otra red o por no mantener un saldo mínimo. Revisar tu cuenta con un método claro, paso a paso, te ayuda a detectar esos cargos antes de que se acumulen sin que te des cuenta.
¿Revisaste cada línea de tu estado de cuenta este mes?
El primer paso no es mirar el saldo final, sino abrir el estado de cuenta completo y leer movimiento por movimiento. Muchas personas solo confirman que el saldo cuadra con lo que esperaban gastar, y ahí se les escapan cargos pequeños que el banco aplica de forma automática.
Separa los movimientos en dos columnas mentales: los que reconoces como compras o transferencias propias, y los que aparecen con nombres como “comisión”, “cuota de manejo” o “cargo por servicio”. Solo avanza al siguiente paso cuando tengas esa segunda lista completa, aunque sea de un solo cobro.
¿Qué tipo de comisión aparece en el cobro?
No todas las comisiones bancarias funcionan igual, y saber a qué categoría pertenece el cargo te dice si es evitable o no. Entre las más comunes en cuentas y tarjetas en México se encuentran:
- Comisión por manejo o administración de cuenta.
- Cargo por retiro en cajeros de otro banco.
- Comisión por no mantener un saldo mínimo mensual.
- Cuota anual de la tarjeta de débito o crédito.
- Comisión por transferencias interbancarias fuera de ciertos límites.
Anota el nombre exacto que usa tu banco para ese cobro, porque lo vas a necesitar en el siguiente paso.
¿El cobro coincide con lo que firmaste al abrir la cuenta?
Con el nombre del cargo identificado, busca el contrato o la carátula de condiciones que el banco te entregó al abrir la cuenta. Ese documento describe qué comisiones aplican y bajo qué condiciones se generan o se pueden evitar.
Si no encuentras el documento físico, puedes solicitarlo a tu banco o revisar la información en tu app o sucursal. La CONDUSEF también orienta a los usuarios sobre su derecho a conocer estas condiciones antes de aceptar un producto financiero, algo que conviene tener presente si además estás evaluando qué preguntas revelan tus derechos como usuario financiero. Solo pasa al siguiente paso cuando confirmes si el cobro está justificado o no.
¿Se repite el cobro mes con mes?
Un cargo aislado puede deberse a una situación puntual, como un retiro en cajero ajeno a tu red. Pero si el mismo concepto aparece mes tras mes, estás frente a una comisión recurrente que afecta tu presupuesto de forma constante.
Revisa al menos los tres últimos estados de cuenta y marca si el cobro se repite con el mismo monto. Esto te sirve para el siguiente paso, donde vas a calcular su peso real en tus finanzas.
¿Cuánto te cuesta esa comisión en un año?
Una comisión pequeña parece poco relevante vista de forma aislada, pero multiplicada por doce meses puede representar una cantidad que sí vale la pena evitar. Supongamos, solo para ilustrar el cálculo, una comisión mensual de 150 pesos por manejo de cuenta: en un año equivale a 1,800 pesos, sin contar otros cargos que puedan sumarse.
Ese ejercicio simple te da una cifra concreta para decidir si conviene cambiar de producto, negociar con el banco o simplemente cumplir la condición que evita el cobro, como mantener un saldo mínimo.
¿Qué hacer si el cobro no tiene explicación?
Si después de revisar el contrato sigues sin identificar el origen de una comisión, contacta a tu banco por los canales oficiales y pide una aclaración por escrito. Tienes derecho a que te expliquen el concepto exacto de cada cargo antes de aceptarlo como válido.
Este mismo hábito de leer condiciones con cuidado sirve para otros productos financieros, como cuando revisas seguros atados a un crédito y cómo se reflejan en el costo, o cuando detectas cobros por adelantado en préstamos que funcionan como señales de alerta. Si el banco no resuelve tu duda, puedes acudir a la CONDUSEF para presentar una consulta o queja formal.
Revisar tu estado de cuenta con este método, línea por línea y mes tras mes, convierte una tarea tediosa en una herramienta concreta para proteger tu presupuesto de cobros que ni siquiera sabías que estabas pagando.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.