Cuando revisas la cotización de un préstamo personal o de nómina, a veces aparece un cargo llamado “seguro” que aumenta el pago mensual sin que quede claro de dónde sale. Ese monto no es un error de la institución: forma parte del costo total del crédito y puede cambiar bastante lo que terminas pagando. Con un cálculo hipotético puedes ver exactamente cómo se arma ese número y qué preguntar antes de firmar.
¿Qué cubre el seguro que acompaña al crédito?
Muchos préstamos personales y de nómina incluyen un seguro de vida o de desempleo que protege el pago si el titular fallece, queda incapacitado o pierde su trabajo. La prima de ese seguro se suma al costo del crédito, ya sea como un pago único al inicio o prorrateada dentro de cada mensualidad. Cada institución lo maneja de forma distinta, así que conviene preguntar directamente cómo se cobra en tu caso antes de comparar ofertas.
Cómo se refleja la prima en la cuota mensual
Cuando el seguro se prorratea, el pago mensual se compone de dos partes: la cuota que cubre capital e intereses y una fracción de la prima del seguro. La fórmula es sencilla: prima anual dividida entre doce meses. Ese resultado se suma a la cuota base para obtener el pago total que verás en tu estado de cuenta.
El checklist antes de comprometerte con una mensualidad fija ayuda a revisar si ese pago total, ya con el seguro incluido, sigue cabiendo en tu presupuesto mensual.
Un cálculo hipotético para ver el efecto
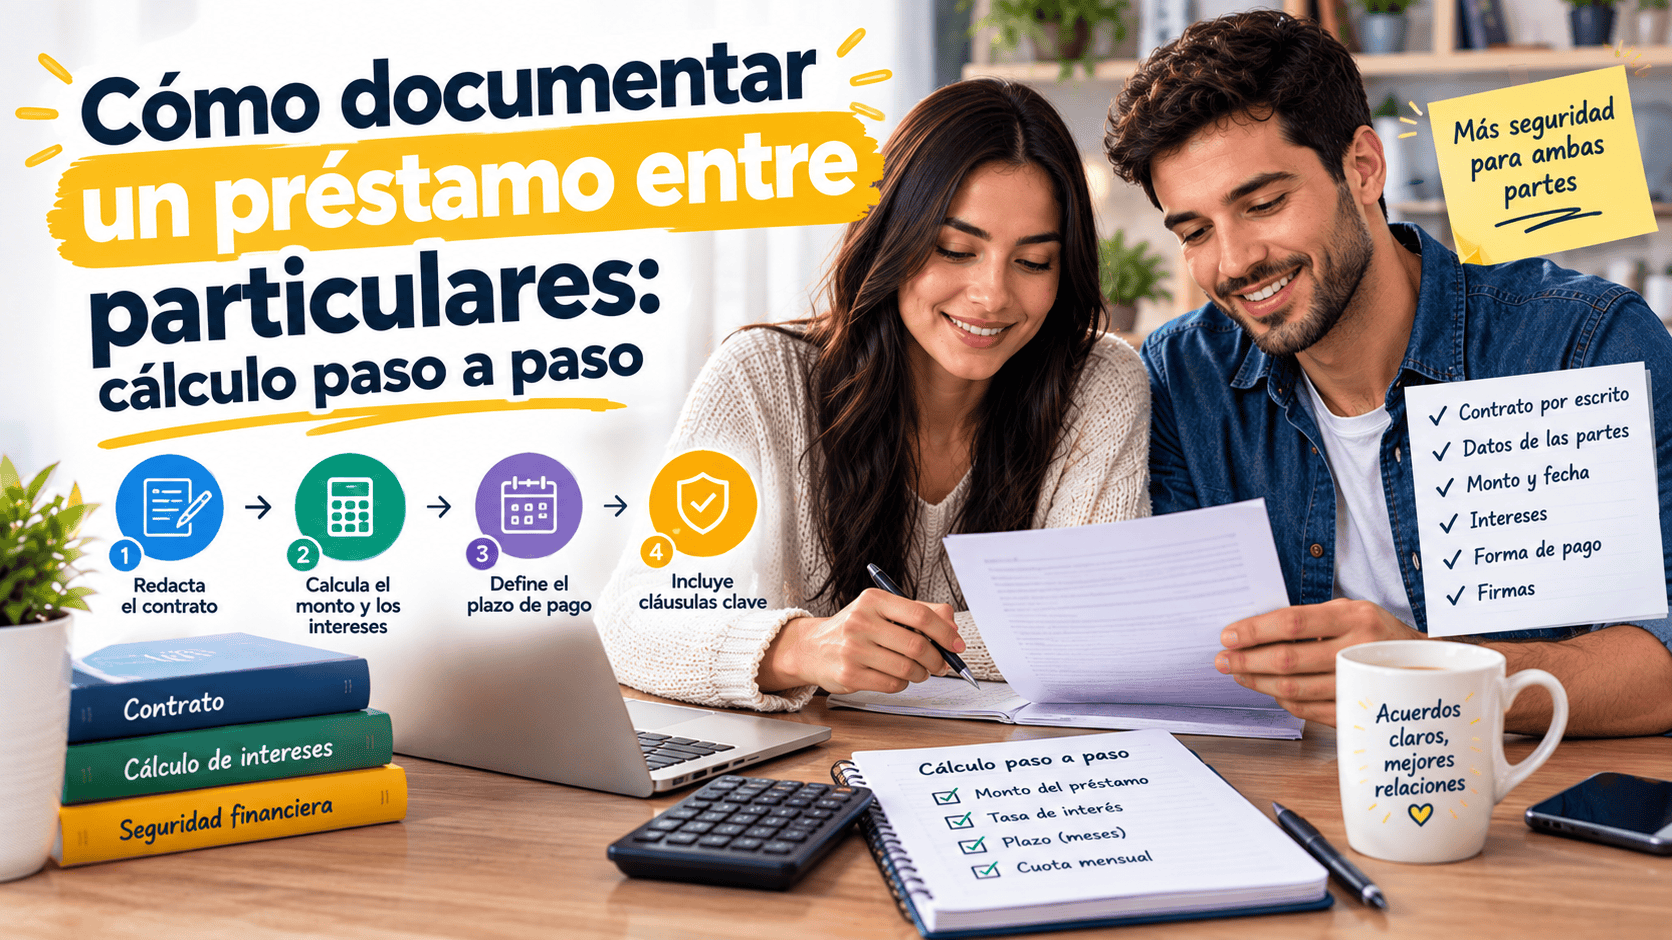
Supongamos, solo para ilustrar la lógica, un préstamo de $50,000 pesos a 24 meses con una cuota de capital e intereses de $2,500 mensuales. La institución cotiza un seguro de vida con una prima anual hipotética de $1,200 pesos, que se prorratea en pagos mensuales de $100 durante cada uno de los dos años del crédito.
La cuota mensual con seguro queda así: $2,500 de capital e intereses más $100 de prima, es decir $2,600 al mes. Sin el seguro, el costo total del crédito sería $2,500 por 24 meses, es decir $60,000. Con el seguro incluido, el costo total sube a esos $60,000 más $100 por 24 meses, es decir $2,400 adicionales, para un total de $62,400.
Cómo interpretar ese resultado antes de firmar
La diferencia entre los dos totales, en este ejemplo $2,400 pesos, es el costo real de la protección durante toda la vida del crédito. Ese número sirve para comparar: si un seguro similar contratado por tu cuenta cuesta menos, tiene sentido preguntar si puedes declinar el que ofrece el banco. Si el seguro es obligatorio y no se puede sustituir, ese monto simplemente forma parte del costo que debes considerar al decidir si el crédito te conviene.
La calculadora de intereses simple vs compuesto sirve para aislar cuánto corresponde solo a intereses, de modo que no confundas ese costo con el del seguro al analizar la oferta completa.
Seguro de vida y seguro de desempleo no cuestan lo mismo
Algunos créditos incluyen un solo seguro, otros combinan vida y desempleo en la misma póliza, y el costo de cada cobertura no es igual porque el riesgo que cubre tampoco lo es. Retomando el ejemplo anterior, imagina que la institución cotiza por separado una prima anual hipotética de $700 pesos para el seguro de vida y $900 pesos para el de desempleo. Si el crédito exige ambos, la suma de $1,600 pesos anuales casi duplica el costo de protección calculado cuando solo se consideraba el seguro de vida.
Antes de aceptar, conviene pedir el desglose de cada prima por separado, no solo el total combinado. Así puedes identificar si alguna de las dos coberturas es opcional y decidir si te conviene mantenerla o declinarla.
Qué pasa con la prima si liquidas el crédito antes de tiempo
Cuando la prima se cobra de una sola vez al inicio del crédito, liquidar el préstamo antes del plazo original puede dejar una parte de esa protección sin usar. Siguiendo el ejemplo de la prima única de $1,200 pesos para 24 meses, equivalente a $50 mensuales, si el crédito se paga por completo en el mes 12, en teoría quedan 12 meses de cobertura no utilizada, cerca de $600 pesos.
No todas las instituciones devuelven esa parte proporcional de forma automática. Antes de firmar, vale la pena preguntar por escrito si existe reembolso al liquidar anticipadamente y bajo qué condiciones se calcula.
Cómo comparar el seguro entre dos ofertas de crédito
Supongamos que una segunda oferta hipotética cobra una prima mensual de $60 pesos, más baja que los $100 del ejemplo inicial, pero solo cubre desempleo y no incluye seguro de vida. Comparar únicamente el número más bajo sin revisar qué cubre cada póliza lleva a una conclusión equivocada, porque no se está comparando lo mismo.
Para que la comparación sea justa, conviene poner lado a lado el costo mensual de cada seguro junto con la cobertura exacta que ofrece, y no solo el monto que aparece en la cuota.
Preguntas que conviene hacer antes de aceptar el seguro
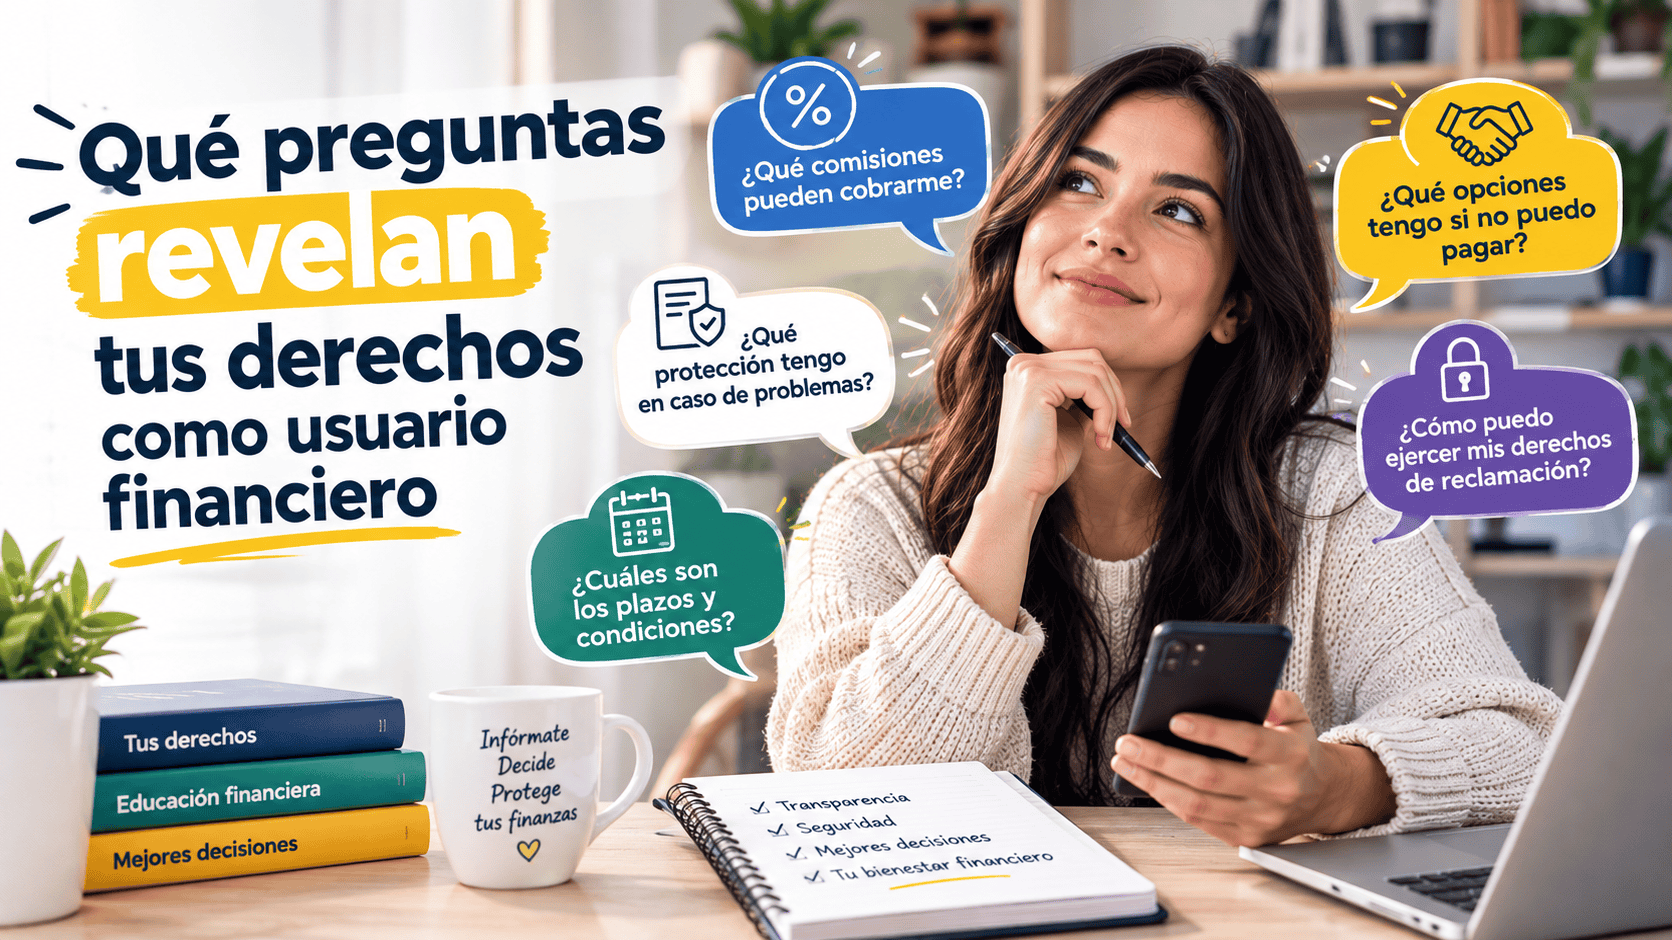
Antes de firmar, vale la pena aclarar varios puntos directamente con la institución:
- ¿El seguro es obligatorio para obtener el crédito o es una opción adicional?
- ¿La prima se cobra una sola vez al inicio o se renueva cada año del plazo?
- ¿Qué eventos cubre exactamente y qué queda excluido?
- ¿Es posible cancelarlo después de contratado o sustituirlo por una póliza propia?
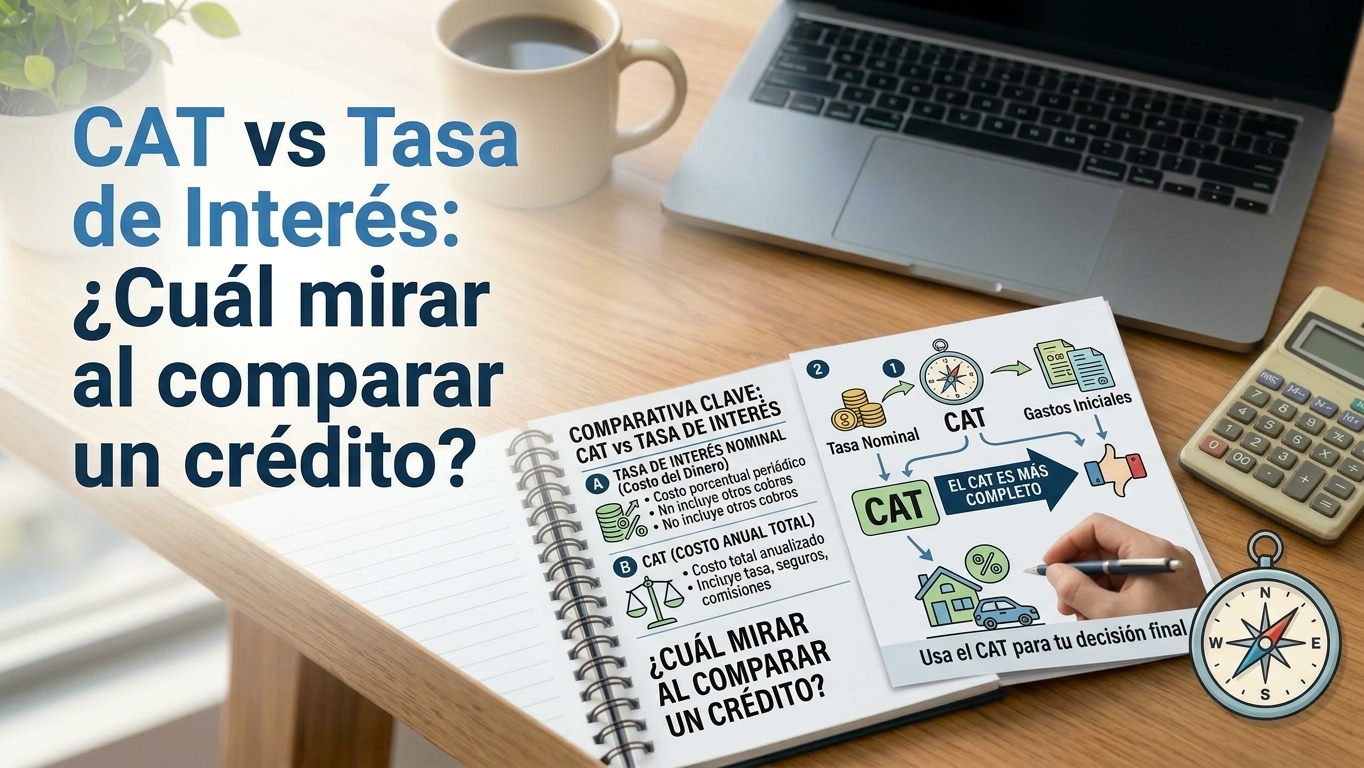
- ¿Ese costo ya está incluido en el CAT que te mostraron o se cobra aparte?
La CONDUSEF recomienda pedir por escrito el desglose completo del crédito, incluyendo seguros, antes de firmar cualquier contrato. Ese documento es la referencia más confiable para hacer el cálculo con tus propios números, no con los de este ejemplo.
Qué hacer con esta información
El punto no es rechazar cualquier crédito que incluya seguro, sino entender cuánto agrega ese seguro al costo total y decidir con ese dato completo. Si tienes dudas sobre qué más preguntar antes de aceptar una oferta, revisa las preguntas clave antes de aceptar una oferta de crédito. Con la prima aislada del resto del costo, la comparación entre bancos deja de ser una adivinanza y se convierte en una cuenta que puedes hacer tú mismo.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.