Prestarle dinero a un hermano, a un amigo cercano o a un compañero de trabajo suena sencillo hasta que llega el momento de cobrar y nadie recuerda bien cuánto se acordó, en cuántos pagos o si había interés de por medio. Documentar el préstamo desde el inicio evita esa confusión y protege a las dos partes, sin necesidad de un abogado ni de un contrato complicado.
Por qué un préstamo entre conocidos también necesita papel
La confianza no sustituye a la memoria. Con el paso de las semanas, cada persona puede recordar una versión distinta del acuerdo: el monto exacto, la fecha límite o si se había hablado de algún interés. Un documento simple, firmado por ambas partes, elimina esa duda y sirve como referencia si surge un desacuerdo.
Además, tener el préstamo por escrito ayuda a que quien presta el dinero pueda demostrar el origen de esos fondos en caso de que alguna vez lo necesite, por ejemplo ante una revisión fiscal o un trámite bancario.
Qué información debe contener el documento
No hace falta redactar un contrato notarial para que el acuerdo tenga valor entre las partes. Basta con incluir los datos que definen la operación con claridad:
- Nombre completo de quien presta y de quien recibe el dinero, con identificación oficial.
- Monto exacto prestado y fecha en que se entrega.
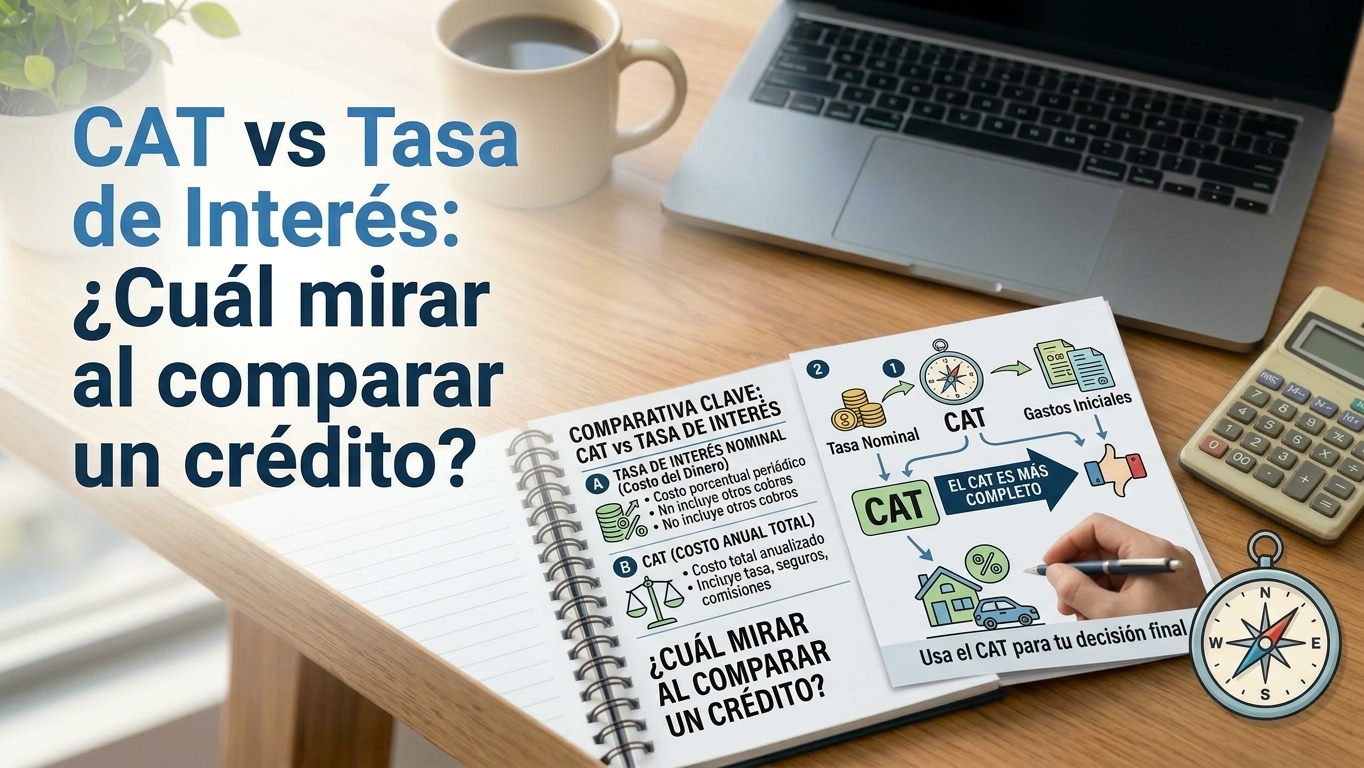
- Si existe interés pactado, la tasa y la forma en que se calcula.
- Plazo de devolución y si el pago será en una sola exhibición o en varias cuotas.
- Qué pasa si el pago se atrasa: si se cobra algo adicional o simplemente se ajusta la fecha.
- Firma de ambas personas y, si es posible, de un testigo.
Este documento no necesita lenguaje legal complejo. Lo importante es que ambas partes entiendan y acepten cada punto antes de firmar.
Cómo calcular el interés y el monto total a devolver
Cuando el préstamo incluye interés, conviene dejar por escrito no solo la tasa, sino el resultado del cálculo, para que no haya dudas después. Supongamos, únicamente para ilustrar el método, un préstamo hipotético de $15,000 pesos entre dos particulares, con una tasa simple del 1.5% mensual acordada por ambas partes y un plazo de seis meses.
La fórmula del interés simple es: interés = capital × tasa mensual × número de meses. En este ejemplo: 15,000 × 0.015 × 6 = 1,350 pesos de interés total. Sumando ese interés al capital, el monto total a devolver sería de 16,350 pesos.
Si se acuerda repartir esa cantidad en seis pagos mensuales iguales, cada cuota sería de 16,350 entre 6, es decir, 2,725 pesos al mes. Ese número, y no solo el porcentaje pactado, es el que conviene escribir en el documento para que quien paga sepa exactamente cuánto debe cada mes.
Qué revisar antes de firmar el acuerdo
El resultado del cálculo sirve para algo más que llenar un papel: permite verificar si el pago mensual es razonable para quien lo va a cubrir. Si la cuota resultante compromete una parte demasiado grande del ingreso mensual de esa persona, vale la pena renegociar el plazo antes de firmar, no después de que empiecen los atrasos.
También conviene comparar el interés pactado con lo que representaría no cobrar interés alguno. Muchos préstamos entre familiares se hacen sin interés, y eso también debe quedar explícito en el documento para evitar interpretaciones distintas más adelante.
Qué prever si el pago se atrasa
Antes de firmar, ambas partes deberían acordar qué sucede si una cuota no se paga en la fecha establecida. Algunas opciones comunes son extender el plazo sin costo adicional, aplicar un pequeño recargo previamente definido o simplemente conversar y ajustar el calendario de pagos. Lo que no conviene es dejar ese escenario sin resolver, porque es justamente cuando más se necesita el documento original.
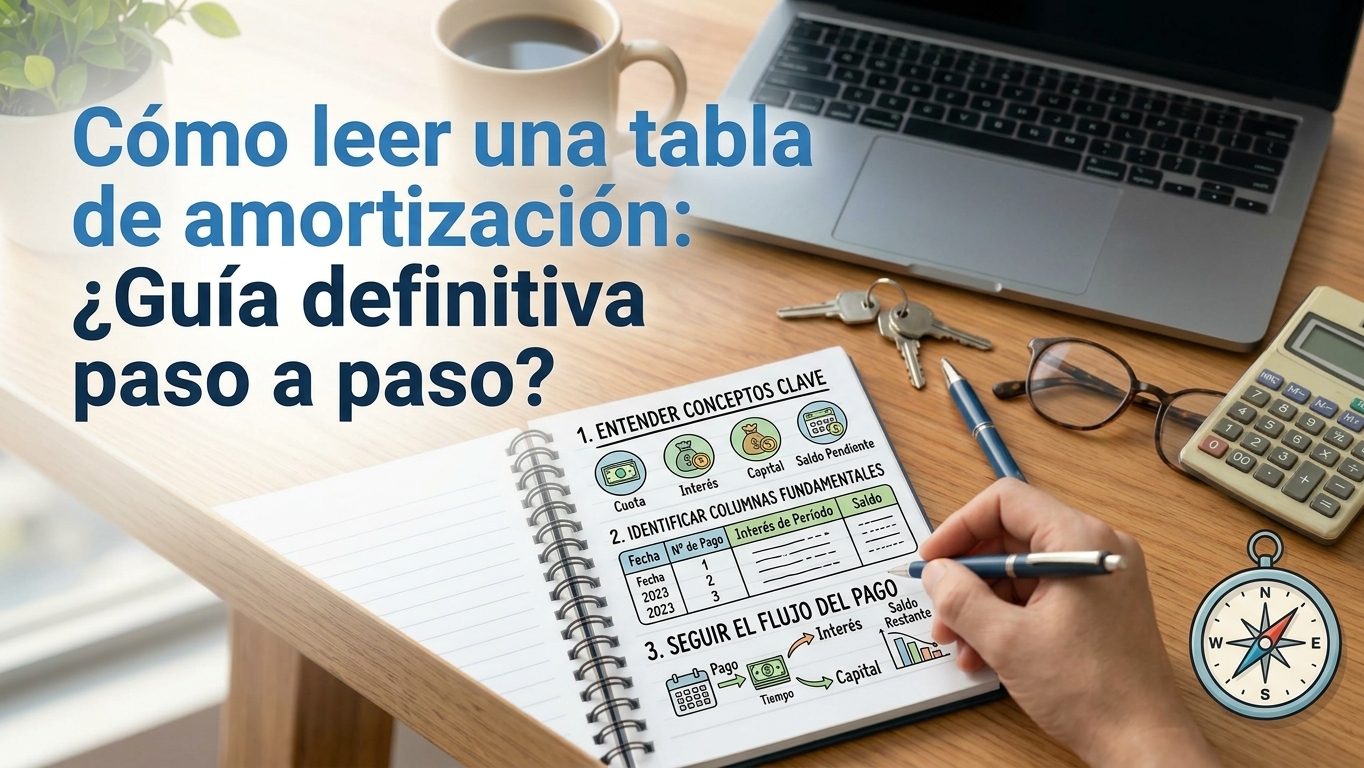
Si el monto prestado es considerable, puede ser útil apoyarse en una tabla de amortización paso a paso para que ambas partes vean con claridad cómo se distribuye cada pago entre capital e interés a lo largo del plazo.
Qué hacer si surge un desacuerdo
Aun con un buen documento, pueden aparecer diferencias de interpretación. En esos casos, conviene recordar que quien recibe servicios o productos financieros formales cuenta con instancias como la CONDUSEF para resolver dudas, aunque un préstamo informal entre particulares no siempre entra en ese ámbito. Conocer los derechos y obligaciones básicas de cualquier acuerdo financiero ayuda a negociar con más claridad; puedes revisar más sobre este tema en qué preguntas revelan tus derechos como usuario financiero.
Un documento bien redactado no elimina por completo el riesgo de un desacuerdo, pero sí reduce la ambigüedad y da a ambas partes un punto de referencia claro para resolverlo.
Documentar un préstamo entre particulares no requiere trámites complicados: requiere claridad. Escribir el monto, el plazo, si hay interés y cuánto representa cada pago mensual convierte un acuerdo verbal en una referencia que ambas partes pueden consultar cuando la memoria falle o las circunstancias cambien.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.