Solicitar un financiamiento puede ser un excelente recurso para consolidar deudas, encarar imprevistos o concretar proyectos personales. Sin embargo, antes de tomar una decisión en México, es fundamental informarse bien para proteger tu economía personal.
A continuación, te compartimos los aspectos clave para evaluar cualquier opción en el mercado:
1. Conoce y compara el CAT
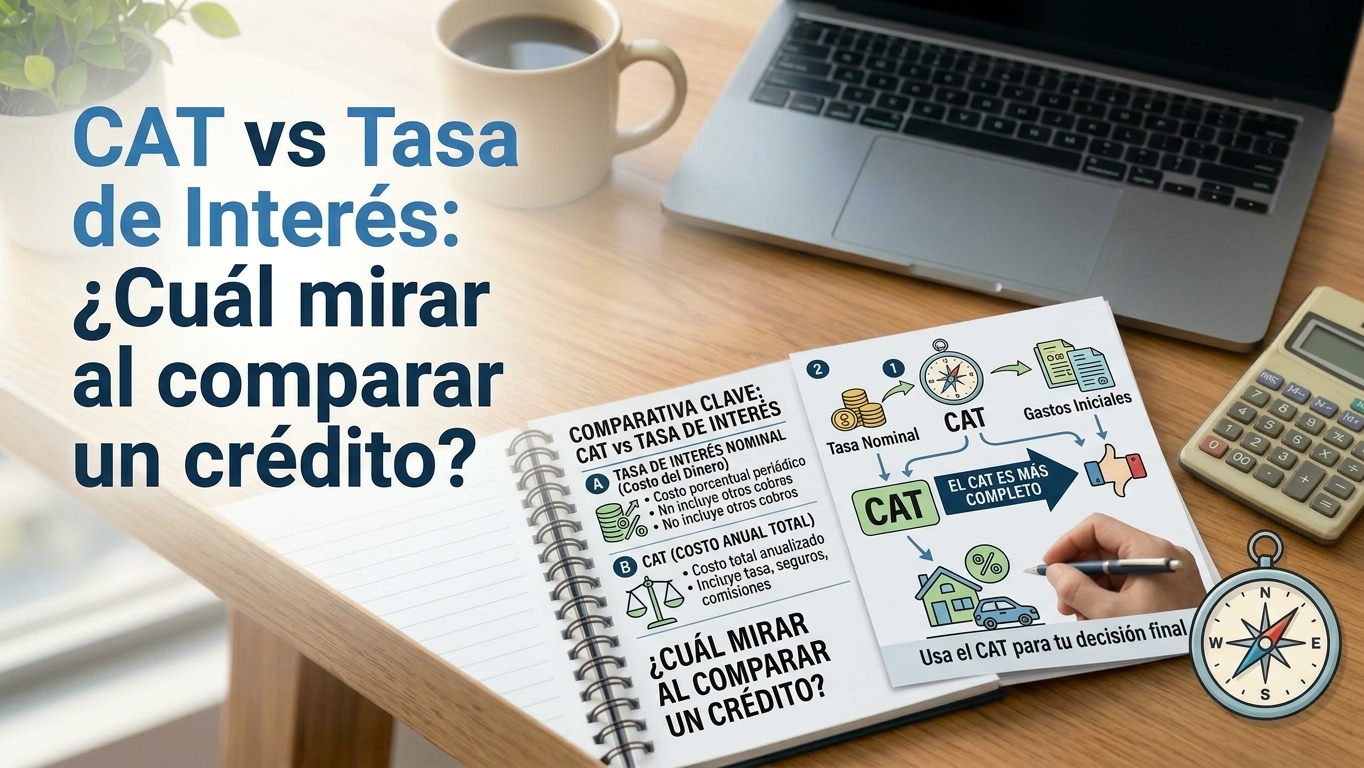
El Costo Anual Total (CAT) es un indicador financiero oficial que integra la tasa de interés, comisiones y otros cargos asociados. Comparar el CAT promedio entre diferentes alternativas te ayudará a entender el costo real del crédito antes de firmar.
Muchas veces, una entidad financiera promociona una “tasa de interés baja” como gancho publicitario; sin embargo, al sumar la comisión por apertura, los seguros obligatorios, los gastos de administración y el IVA aplicable, el costo final se eleva de forma significativa. El CAT reúne absolutamente todos estos conceptos en una sola cifra porcentual anualizada, permitiéndote hacer una comparación justa entre dos o más ofertas.
Al analizar diferentes préstamos, asegúrate de comparar alternativas con el mismo plazo y monto deseado. Recuerda que a mayor CAT, más costoso será el financiamiento a largo plazo, por lo que elegir la opción con el CAT más bajo disponible representará un ahorro sustancial para tu bolsillo.
2. Valora tu capacidad de pago
Una regla de oro en finanzas personales es evitar que tus deudas totales superen entre el 30% y el 35% de tus ingresos netos mensuales. Antes de postularte, analiza tu presupuesto actual para confirmar que las mensualidades se adapten cómodamente a tus ingresos.
Para calcular tu capacidad real de pago, toma tus ingresos netos (lo que recibes libre después de impuestos) y réstale tus gastos fijos indispensables, tales como renta o hipoteca, alimentación, servicios básicos, educación y transporte. El remanente disponible es el margen que tienes para asumir una nueva mensualidad sin poner en riesgo tu estabilidad económica ni tu estilo de vida.
Asumir un compromiso financiero por encima de este límite incrementa drásticamente las posibilidades de caer en sobreendeudamiento, retrasos en los pagos o la necesidad de recurrir a más préstamos para saldar deudas anteriores, creando un ciclo difícil de romper.
3. Revisa tu historial en Buró de Crédito
Las entidades financieras autorizadas consultan tu historial crediticio para evaluar tu perfil. Mantener un comportamiento de pago puntual favorece la apertura de mejores condiciones financieras en el futuro.
Tu reporte de crédito especial refleja el historial de cómo has administrado tus tarjetas, servicios contratados y créditos previos. Si tienes una puntuación (score) elevada y un historial impecable de pagos a tiempo, las instituciones financieras te percibirán como un cliente de bajo riesgo, lo que se traduce en mayores probabilidades de aprobación, montos más altos y tasas de interés considerablemente más bajas.
Es aconsejable revisar tu reporte de crédito al menos una vez al año (lo cual es gratuito) para verificar que toda la información reportada sea correcta, detectar a tiempo posibles inconsistencias y asegurarte de que no existan reclamaciones pendientes antes de ingresar una nueva solicitud de préstamo.
4. Verifica la legitimidad de la institución
Asegúrate de consultar que la entidad elegida esté debidamente registrada ante autoridades mexicanas como la CONDUSEF o la CNBV mediante el registro SIPRES. Recuerda que ninguna institución seria te pedirá anticipos de dinero para autorizar un financiamiento.
En el mercado financiero actual existen diversas modalidades de fraude que buscan aprovecharse de las necesidades de liquidez de las personas. Una de las señales de alerta más comunes son los préstamos que prometen aprobación inmediata “sin revisar Buró” pero que exigen un pago previo por concepto de gestoría, investigación, seguro o apertura antes de liberar los fondos.
Al verificar una empresa en el Sistema de Registro de Prestadores de Servicios Financieros (SIPRES) de la CONDUSEF, confirmas no solo que la institución opera bajo el marco legal mexicano, sino también que sus contratos de adhesión y comisiones están debidamente supervisados, brindándote un respaldo institucional en caso de cualquier controversia.
Aviso legal: Este sitio web es únicamente de carácter informativo y divulgativo. No somos una institución bancaria ni financiera, no otorgamos créditos de manera directa ni garantizamos la aprobación de solicitudes. Te sugerimos revisar siempre los términos, condiciones y contratos oficiales de las entidades autorizadas en México antes de contratar cualquier servicio.