Muchas personas deciden el plazo de un préstamo fijándose solo en el número de la mensualidad, sin entender que ese número esconde el verdadero costo del crédito. Este error, y otros parecidos, pueden hacer que termines pagando mucho más de lo necesario o que compliques tu presupuesto sin darte cuenta. Aquí revisamos los equívocos más comunes al elegir entre un plazo largo y uno corto, y cómo evitarlos.
Pensar que un plazo largo siempre significa un préstamo más barato
Es común escuchar que alargar el plazo ayuda porque baja la mensualidad. Es cierto que el pago mensual disminuye, pero el costo total casi siempre sube porque los intereses se acumulan durante más tiempo. Confundir mensualidad baja con préstamo barato es uno de los errores más frecuentes al comparar ofertas de crédito.
Antes de decidir, conviene revisar el monto total que pagarás al final del contrato, no solo el número que verás cada mes en tu estado de cuenta.
Elegir el plazo corto sin revisar si la mensualidad cabe en el presupuesto
El otro extremo también genera problemas. Algunas personas asumen que un plazo corto es automáticamente la mejor decisión porque se paga menos interés, sin verificar si la cuota resultante es compatible con sus ingresos. Un plazo corto con una mensualidad que aprieta el presupuesto puede generar atrasos, recargos y un daño real al historial crediticio.
Antes de fijar un plazo corto por instinto, ayuda calcular qué porcentaje de tus ingresos mensuales representaría esa cuota. Estimar el impacto de un crédito en tu presupuesto anual permite ver si esa decisión es sostenible durante todo el plazo, no solo el primer mes.
Comparar cuotas mensuales entre bancos sin comparar el mismo plazo
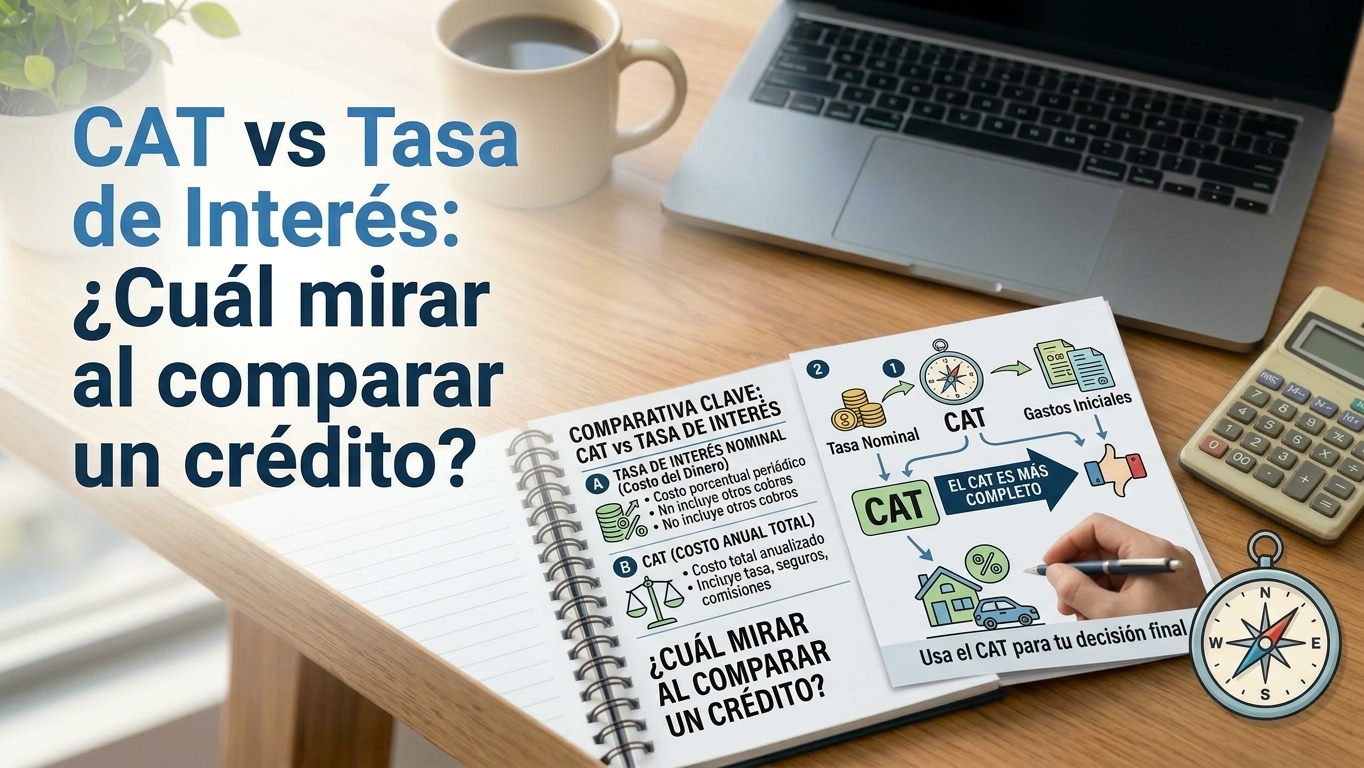
Comparar una oferta a 24 meses con otra a 36 meses usando solo el monto de la mensualidad es un error clásico. La cuota más baja puede parecer más atractiva, pero corresponde a un plazo distinto y, muchas veces, a un costo total mayor. Para comparar de forma justa, el plazo debe ser el mismo en ambas opciones, o bien hay que mirar el costo total y el CAT de cada oferta, no solo la cuota mensual.
No calcular cuánto cambia el costo total entre un plazo y otro
Supongamos, únicamente para ilustrar el cálculo, un préstamo hipotético de $30,000 pesos. A un plazo más corto, la mensualidad es más alta pero el crédito se liquida en menos tiempo, así que los intereses se generan durante menos meses. A un plazo más largo, la mensualidad baja, pero como los intereses siguen corriendo mes con mes durante más tiempo, el total pagado al final puede ser considerablemente mayor. La diferencia exacta depende de la tasa y las condiciones de cada institución, pero el principio se mantiene: más tiempo de crédito casi siempre implica más interés acumulado.
Olvidar que el plazo también cambia el riesgo de no poder pagar
Un plazo largo reduce la presión mensual, pero extiende por más tiempo el compromiso financiero. Eso significa más meses expuestos a imprevistos como un cambio de ingreso, un gasto médico o una emergencia familiar. Un plazo corto reduce ese tiempo de exposición, aunque exige una cuota mensual más alta desde el primer pago. Ninguno de los dos es el correcto en abstracto: depende de qué tan estable es tu ingreso y qué tanto colchón financiero tienes para imprevistos.
Cómo decidir el plazo sin caer en estos errores
Antes de firmar, conviene revisar algunos puntos concretos:
- El costo total del crédito al final del plazo, no solo la mensualidad.
- El porcentaje de tu ingreso mensual que representaría esa cuota.
- Qué tan estable es tu ingreso durante los meses que dura el plazo.
- Si existe algún cargo por pago anticipado en caso de querer liquidar antes.
Revisar estos puntos con calma, y comparar más de una oferta usando el mismo plazo, ayuda a tomar una decisión basada en el costo real del crédito y no solo en la comodidad de una mensualidad más baja. Si tienes dudas sobre qué preguntar antes de aceptar una oferta, revisar qué preguntas hacer antes de aceptar una oferta de crédito puede ayudarte a comparar con más criterio.
Elegir el plazo de un préstamo no es solo una cuestión de comodidad mensual: es una decisión que cambia cuánto terminarás pagando y qué tan expuesto quedas a imprevistos durante ese tiempo. Comparar el costo total, no solo la cuota, es el hábito que evita la mayoría de estos errores.
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.