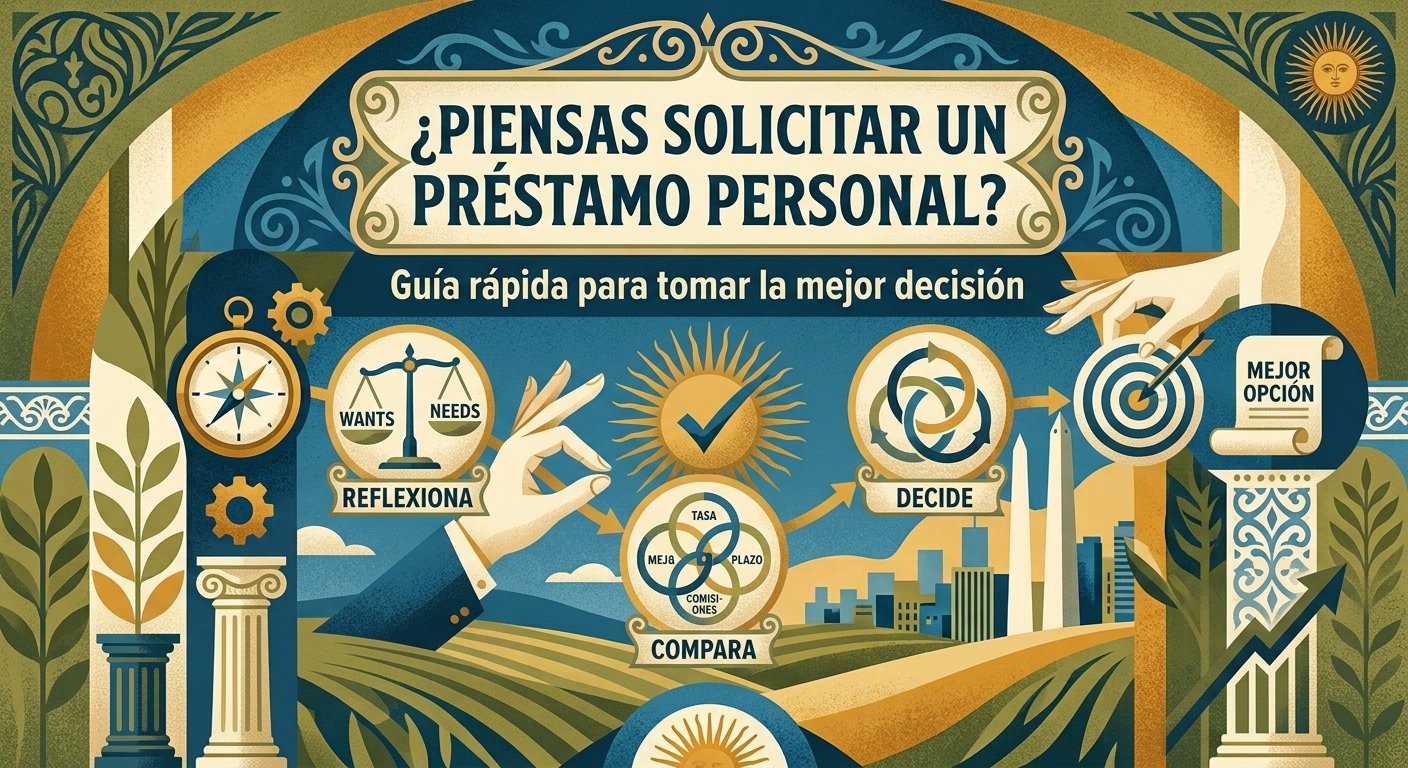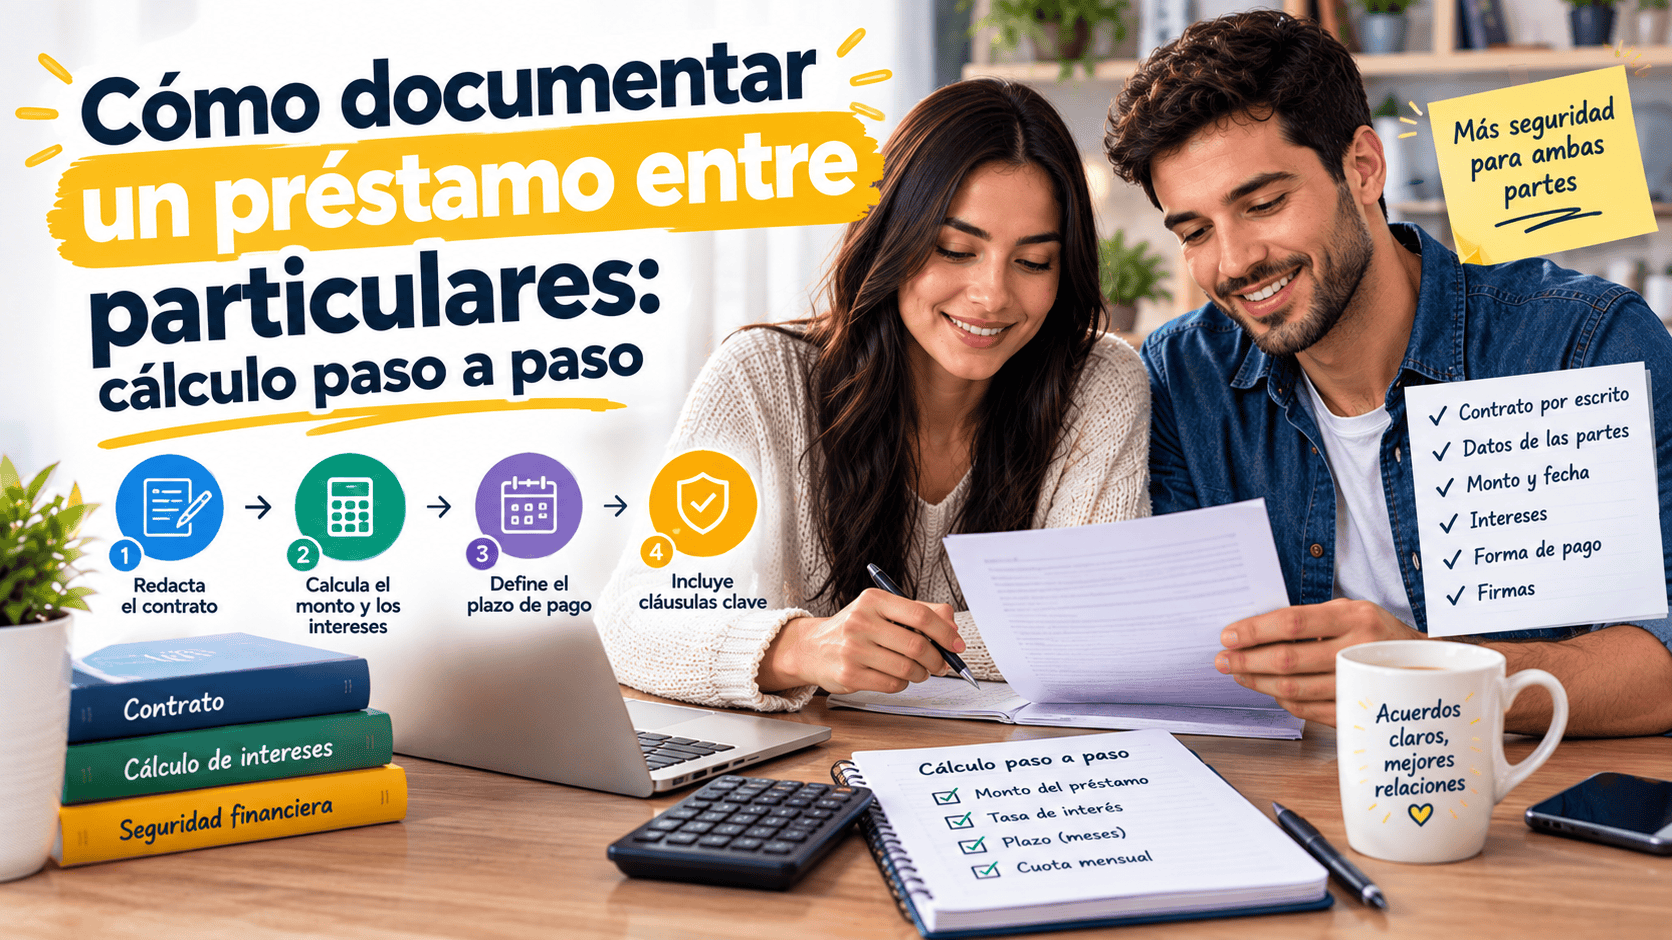
Marisol es un caso hipotético que sirve para ilustrar una decisión que mucha gente enfrenta tarde o temprano: pedir un préstamo o buscar otra salida. Su carro se descompuso, el taller le cobra $18,000 pesos y un banco le ofrece un crédito personal para cubrirlo. El siguiente análisis muestra, paso a paso, los criterios que la llevaron a no firmar, y por qué esa decisión resultó más prudente que endeudarse.
El caso hipotético: un taller, una oferta de crédito y una decisión pendiente
Marisol gana alrededor de $14,000 pesos netos al mes trabajando en un centro de atención telefónica. Entre renta, comida, transporte y otros gastos fijos, destina cerca de $12,300 pesos, así que le quedan unos $1,700 libres antes de cualquier imprevisto. El banco le ofrece $20,000 pesos a 12 meses para pagar la reparación. En teoría, el crédito resuelve el problema de inmediato. La pregunta es si realmente cabe en su presupuesto sin generar otro problema después.
Primer criterio: cuánto ingreso ya está comprometido
Marisol ya paga una cuota de tarjeta de crédito de $1,100 al mes. Si el nuevo préstamo generara, solo para efectos de este ejemplo hipotético, una cuota mensual de alrededor de $1,900, el total comprometido subiría a $3,000 pesos. Comparado contra sus $1,700 libres, esa cuota por sí sola ya superaría lo que le queda disponible después de sus gastos fijos. Lo relevante es si el dinero que sobra cada mes alcanza para cubrir el nuevo compromiso sin recortar necesidades básicas, más allá de cualquier porcentaje abstracto del ingreso total.
Antes de comparar cuotas entre bancos, conviene usar una calculadora de crédito personal para ver cómo cambia el pago mensual según el plazo y el monto solicitado. En el caso de Marisol, incluso alargar el plazo a 18 o 24 meses reduciría la cuota, pero no resolvería el problema de fondo: su ingreso disponible ya está ajustado.
Segundo criterio: el costo total frente al problema que resuelve
La reparación cuesta $18,000 pesos, pero el préstamo, con intereses calculados a lo largo de 12 meses, sumaría en este ejemplo ilustrativo cerca de $23,000 pesos en total. Eso significa pagar aproximadamente $5,000 pesos adicionales solo por financiar el arreglo de un auto que ya tiene varios años y que podría necesitar otra reparación importante en poco tiempo. Cuando el costo del crédito se acerca a una tercera parte del problema que busca resolver, conviene preguntarse si existe una forma más barata de llegar al mismo resultado.
Tercer criterio: qué alternativas existen antes de firmar
Marisol revisó tres opciones antes de decidir. La primera fue negociar con el taller un pago en dos partes, adelantando la mitad y liquidando el resto en 30 días sin intereses. La segunda fue pedir el dinero prestado a un familiar, con un acuerdo simple por escrito sobre la fecha de devolución. La tercera fue usar parte de un fondo de emergencia pequeño que había logrado ahorrar, aunque eso implicara dejarlo casi en ceros por un tiempo.
Ninguna de las tres opciones estaba garantizada de antemano, y eso forma parte del ejercicio: no siempre hay una alternativa disponible. Pero antes de aceptar una oferta de crédito conviene agotar esas rutas, porque el costo de no pagar intereses suele ser menor que el costo de asumir una deuda nueva sobre un presupuesto ya ajustado.
Cuarto criterio: qué pasa si aparece otro imprevisto mientras paga
Con $1,700 libres al mes y una cuota nueva de $1,900, Marisol quedaría con saldo negativo antes de cualquier gasto extra: una consulta médica, un gasto escolar o una reparación menor en casa. Ese escenario la obligaría a usar la tarjeta de crédito que ya tiene, generando una segunda deuda para sostener la primera. Este tipo de efecto en cadena es uno de los riesgos que conviene anticipar, y por eso ayuda revisar un checklist antes de comprometerse con una mensualidad fija, incluso cuando el monto parece manejable a primera vista.
La decisión de Marisol y qué la sostiene
Marisol optó por combinar el pago diferido con el taller y una parte de su fondo de emergencia, sin recurrir al préstamo. La reparación quedó cubierta en cuatro semanas, sin intereses y sin comprometer su presupuesto de los próximos 12 meses. La decisión no fue rechazar el crédito por principio, sino comparar el costo real de cada camino frente a su capacidad de pago actual.
Este ejercicio también sirve para revisar el propio historial crediticio antes de buscar cualquier financiamiento futuro, porque conocer cómo se ve el perfil ante un banco ayuda a negociar mejores condiciones cuando el crédito sí sea la opción adecuada. Puede consultarse el historial crediticio de forma gratuita a través de las instancias autorizadas en México.
El caso de Marisol no busca decir que pedir un préstamo sea un error en sí mismo. Muestra que la decisión prudente depende de comparar el ingreso disponible real, el costo total del crédito y las alternativas existentes antes de firmar, más allá de la urgencia del problema que se quiere resolver.
Fuentes consultadas
Este contenido tiene fines informativos y educativos. No constituye asesoría financiera personalizada ni una oferta de crédito. Las condiciones de cualquier producto financiero dependen de cada institución y pueden cambiar; conviene verificarlas directamente con la entidad antes de tomar una decisión.